México sube su impuesto al juego al 50%. ¿Es ahora el mercado más caro entre los grandes de LATAM?
Actualizado 10 nov 2026•Publicado 10 nov 2026
Puntos clave
- México tiene la tasa nominal de impuesto al juego más alta de los tres mercados: un IEPS del 50% desde 2026, con deducción de los premios efectivamente pagados.
- Perú tiene la tasa nominal más baja de los tres, un impuesto del 12% sobre los ingresos netos del juego, pero añade un impuesto del 1% sobre el importe de cada apuesta, que puede elevar considerablemente su carga efectiva.
- Colombia combina unos derechos de explotación del 15% con un impuesto nacional al consumo temporal del 16%. Ambos se calculan sobre el GGR, lo que da una carga directa conjunta de alrededor del 31% del GGR, pero el impuesto al consumo se creó mediante facultades de emergencia y solo se aplica en 2026.
- El porcentaje más bajo no implica automáticamente el costo más bajo. La base imponible, los cargos adicionales y la estabilidad de las normas también cuentan. Brasil, que prohibió las apuestas en septiembre de 2026, demuestra lo rápido que puede desaparecer esa estabilidad.
Aviso legal
Esta información no constituye asesoramiento jurídico y se ha extraído exclusivamente de fuentes abiertas. No debe utilizarse como sustituto del asesoramiento jurídico profesional. Agreegain no acepta ninguna responsabilidad derivada de su uso.
Desde el 1 de enero de 2026, el impuesto federal al juego en México ha pasado del 30% al 50%. Para quien esté valorando dónde invertir en América Latina, es una cifra que salta a la vista de inmediato.
A primera vista, la comparación con otros grandes mercados de la región parece bastante sencilla. Los operadores en línea de Perú pagan un impuesto del 12% sobre el juego. Los de Colombia pagan un 15% en derechos de explotación, más un impuesto al consumo temporal. Solo con estas cifras, México parece un mercado mucho más caro para operar.
Sin embargo, estas cifras no lo cuentan todo. El porcentaje importa, por supuesto, pero también importa sobre qué se aplica, qué otros impuestos y cargos se suman y con qué frecuencia cambian las normas. Cuando se tienen en cuenta estos factores, la diferencia entre los tres mercados puede ser muy distinta.
Y, lo que es más importante, los impuestos determinan en última instancia cuánto dinero queda para adquirir jugadores, financiar promociones, gestionar la operación y obtener rentabilidad. Así que, si hoy tuviera que decidir dónde destinar su próxima inversión en LATAM, ¿sería México realmente el más caro de los tres?
¿Cuánto cuesta realmente operar en cada mercado?
IEPS de México: Qué hay detrás de la tasa del 50% del impuesto al juego
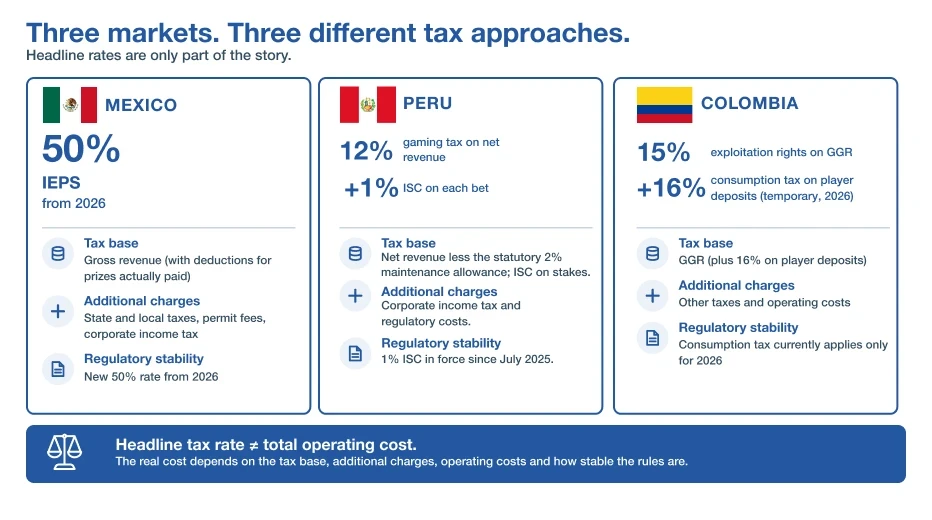
El 50% de México es real. El 1 de enero de 2026, la tasa federal del IEPS sobre juegos con apuestas y sorteos pasó del 30% al 50%. Pero la cifra nominal no indica lo que paga finalmente un operador.
Estos son los elementos que hay detrás:
- Tasa nominal (IEPS del 50%): Establecido en el artículo 2, fracción II, inciso B), de la Ley del IEPS, es el impuesto federal al juego y la cifra que más atención acapara. La tasa se aplica ahora de forma expresa a las apuestas en línea, incluidos los operadores establecidos fuera de México.
- Cuándo cambió: El aumento se introdujo mediante un decreto publicado en el Diario Oficial de la Federación el 7 de noviembre de 2025. El Paquete Económico 2027 no propone ningún otro cambio en la tasa.
- Qué viene después: El Gobierno está revisando un borrador de una nueva Ley Federal de Juegos y Sorteos, por lo que la regulación del juego en línea en México y los requisitos de los permisos podrían cambiar aunque la tasa impositiva no cambie.
- Qué puede reducir el cálculo: Los operadores pueden deducir los premios efectivamente pagados a los jugadores. Las promociones e incentivos similares no se consideran premios.
- Impuestos estatales y locales: Los operadores también pueden estar sujetos a impuestos sobre el juego de ámbito local. No obstante, los impuestos estatales y locales sobre el juego que cumplan los requisitos pueden acreditarse contra la cuota del IEPS, hasta el 20% del impuesto federal a pagar.
- Costos de los permisos federales: Los permisos de juego pueden exigir pagos adicionales al Gobierno federal. Estos dependen de la actividad y del permiso concreto, no de un porcentaje estándar único para todos los operadores.
- Impuesto sobre la renta de las empresas: Se mantiene al margen de los cargos específicos del juego y debe tenerse en cuenta al evaluar la rentabilidad del negocio en su conjunto.
- Cumplimiento normativo: Operar legalmente también implica obligaciones de información, conservación de registros, fiscales y de prevención del lavado de dinero, que suman costos que nunca aparecerán en el 50% nominal.
En definitiva, la nueva tasa de México encarece claramente el mercado. Pero eso no significa que un operador simplemente entregue el 50% y se quede con la otra mitad.
Por lo tanto, la pregunta más útil es qué queda una vez descontadas las deducciones aplicables, los cargos adicionales y los costos de operar legalmente. Ese es el dinero disponible para gestionar el negocio y, en última instancia, conseguir que la inversión en México valga la pena.
Más información y orientación fiscal: la guía del SAT de México sobre el cálculo del IEPS para juegos con apuestas y sorteos explica qué entra en el cálculo y qué premios y reembolsos pueden deducirse.
Impuesto al juego en línea en Perú: Por qué el 12% no es toda la factura
Perú parte de una de las tasas nominales más bajas de la región. Los operadores autorizados de juegos a distancia y apuestas deportivas a distancia pagan un impuesto al juego del 12% sobre los ingresos netos. La complicación es un segundo impuesto que se aplica sobre algo completamente distinto.
Estos son los principales elementos:
- Tasa nominal: Impuesto al juego del 12%. Según la Ley 31557, modificada por la Ley 31806, los operadores pagan el 12% de sus ingresos netos mensuales, tras deducir los costos de mantenimiento de la plataforma. El impuesto se aplica a operadores establecidos en Perú y en el extranjero.
- Impuesto Selectivo al Consumo: Desde 2025, también se aplica un Impuesto Selectivo al Consumo (ISC) del 1% sobre el importe de cada apuesta. Como se aplica sobre el importe apostado y no sobre los ingresos, su peso real depende de qué parte de cada apuesta retiene el operador.
- Qué significa en la práctica: Si un operador retiene alrededor del 10% de lo apostado como GGR, un cargo del 1% sobre el importe apostado equivale aproximadamente al 10% del GGR. Algunos análisis del sector apuntan a que la carga conjunta puede acercarse al 50% del GGR en determinados escenarios, sobre todo cuando los operadores asumen el impuesto sobre bonos y promociones. Las cifras son ilustrativas, pero muestran por qué la base imponible importa tanto como la tasa.
- Regulador y recaudación: El MINCETUR otorga las licencias y supervisa el mercado, mientras que la SUNAT administra los impuestos.
- Qué viene después: El Congreso tiene ante sí dos propuestas opuestas. Una modificaría la base del ISC, lo que, según estimaciones del Ministerio de Economía y Finanzas, podría reducir la recaudación del ISC entre un 90% y un 95%. La otra elevaría la tasa del ISC del 1% al 5% de cada apuesta.
Por lo tanto, Perú parece barato si se mira el porcentaje nominal, pero su impuesto sobre el importe apostado puede alterar considerablemente la rentabilidad, sobre todo para los operadores que dependen de grandes volúmenes de apuestas y de la actividad promocional. Y como las dos propuestas apuntan en direcciones opuestas, el costo de operar en 2027 sigue siendo una incógnita.
Más información y orientación fiscal: Ley 31557, Ley 31806, Decreto Supremo 005-2023-MINCETUR, Decreto Supremo 008-2025-EF (ISC), SUNAT, MINCETUR.
Impuesto al juego en línea en Colombia: Por qué el 15% es solo la mitad de la historia
Colombia parte de una cifra de aspecto conocido: los operadores en línea autorizados suelen pagar unos derechos de explotación equivalentes al 15% del GGR. El problema es lo que se ha añadido a ese cargo y la rapidez con la que han cambiado esos añadidos.
Estos son los principales elementos:
- Tasa nominal: Derechos de explotación del 15%. Para los juegos en línea que cumplen los requisitos, se calculan sobre el GGR y no sobre los depósitos de los jugadores.
- El cambio de 2025: En febrero de 2025, Colombia introdujo temporalmente un IVA del 19% sobre los depósitos en juegos de azar en línea. Se trataba de un enfoque radicalmente distinto, porque el impuesto se devengaba cuando el dinero entraba en la cuenta del jugador, antes de saber cuántos ingresos de juego generaría.
- Qué ocurrió después: La asociación del sector Fecoljuegos informó de que el GGR en línea cayó alrededor de un 30% tras la introducción del IVA. La cifra debe tratarse como una estimación del sector, pero ilustra por qué importa la elección de la base imponible.
- El enfoque cambió: A finales de diciembre de 2025, un nuevo decreto de emergencia (Decreto 1474) estableció un impuesto del 19% sobre el juego en línea. La Corte Constitucional lo suspendió en enero de 2026 y posteriormente lo declaró inconstitucional, y ordenó devolver los impuestos indirectos recaudados a quienes los habían soportado.
- Impuesto adicional vigente: En marzo de 2026, el Decreto 0240 introdujo un impuesto nacional al consumo del 16% sobre los juegos de suerte y azar operados exclusivamente por internet. El impuesto se devenga con los depósitos de los jugadores, pero se calcula sobre el GGR: el total de apuestas menos los premios pagados en cada periodo bimestral. Solo se aplica en 2026.
- Situación jurídica: El Decreto 0240 se dictó al amparo de un estado de emergencia que la Corte Constitucional solo avaló parcialmente en junio de 2026. Cada medida adoptada a su amparo se examina conforme a los límites fijados por la Corte, y cualquier medida que los exceda todavía puede anularse.
- Qué viene después: El Gobierno también ha intentado trasladar la tributación adicional del juego a la legislación ordinaria, por lo que los operadores deben seguir atentos a lo que suceda tras las medidas temporales.
Por lo tanto, Colombia presenta un riesgo distinto al de una simple tasa elevada. Cambiar la tasa modifica el costo. Cambiar lo que se grava puede modificar la rentabilidad del negocio.
Como ambos cargos se calculan sobre el GGR, la carga directa de Colombia es más fácil de comparar de lo que parece a primera vista. En conjunto, los derechos de explotación del 15% y el impuesto al consumo del 16% suman alrededor del 31% del GGR, antes del 1% de gastos de administración que se paga a Coljuegos, el impuesto sobre la renta de las empresas y otros costos. Es una cifra muy inferior al 50% nominal de México. La cuestión más difícil no es la cifra actual, sino si seguirá vigente el año que viene.
Para un inversor, los cambios repetidos hacen que las previsiones, los presupuestos de adquisición y la rentabilidad esperada sean menos fiables. Aunque el costo actual pueda calcularse, la gran pregunta es durante cuánto tiempo seguirá siendo válido ese cálculo.
Más información: el Decreto 0240 de 2026 establece el actual impuesto nacional al consumo del 16%, Coljuegos publica las normas sobre los derechos de explotación de los juegos en línea y la sentencia de la Corte Constitucional sobre el estado de emergencia de 2026 explica los límites dentro de los cuales deben aplicarse las medidas fiscales de emergencia.
¿Qué mercado de LATAM tiene el impuesto al juego más alto en 2026?
Según las estructuras fiscales actuales, México tiene la tasa nominal de impuesto al juego más alta de los tres. Su IEPS del 50% sigue siendo muy superior a los cargos directos conjuntos de Colombia, de alrededor del 31% del GGR, incluso después de tener en cuenta las deducciones y los créditos disponibles en el sistema mexicano. Perú se sitúa en el extremo opuesto en cuanto a la tasa nominal. Su impuesto al juego del 12% es el más bajo de los tres, pero el ISC del 1% sobre el importe apostado hace que su carga efectiva dependa en gran medida de los márgenes y del modelo promocional de cada operador y, en algunos escenarios, puede acercarse mucho más a la de México de lo que sugiere la cifra nominal. Colombia es más difícil de situar. Su carga directa es inferior a la de México, pero su estructura fiscal ha sido bastante menos estable desde 2025, y el impuesto al consumo actual solo se aplicará en 2026.
| Si compara... | Qué sugiere el panorama actual | Por qué |
|---|---|---|
| Tributación directa del juego | México tiene la tasa nominal más alta | IEPS del 50%, frente a alrededor del 31% del GGR en Colombia y el 12% más el 1% de lo apostado en Perú |
| Base imponible | Perú es el único mercado que grava el importe apostado | México y Colombia gravan los ingresos una vez descontados los premios, mientras que Perú añade un ISC del 1% sobre el importe de cada apuesta |
| Vigencia de las normas actuales | México, sin cambios para 2027 por ahora; Colombia, solo hasta finales de 2026; Perú, en revisión | No se propone una nueva tasa del IEPS para 2027; el impuesto de Colombia es temporal; el Congreso de Perú tiene ante sí dos propuestas opuestas sobre el ISC |
| Margen para adquisición y bonos | Depende del modelo de negocio | La carga de Colombia, basada en el GGR, es inferior a la de México; el ISC de Perú, basado en lo apostado, pesa más sobre los operadores con grandes volúmenes y uso intensivo de bonos |
| Capacidad de prever los costos fiscales futuros | México ofrece actualmente el panorama más claro | Su tasa está fijada por ley y no se propone ningún cambio para 2027 |
| Riesgo de que cambie el cálculo | Colombia y Perú destacan | Colombia ha cambiado su impuesto adicional en repetidas ocasiones desde 2025; el Congreso de Perú estudia tanto reducir como aumentar el ISC |
| Coste total de la inversión | Ningún porcentaje por sí solo responde a esta pregunta | Los impuestos son solo una parte de adquirir jugadores, operar legalmente y generar una rentabilidad aceptable |
¿Convierte la tasa del 50% a México en el mercado más caro?
Si nos referimos a la tasa nominal de impuesto al juego más alta, los datos apuntan a México. Pero eso no equivale exactamente a decir que México será el mercado más caro para todos los operadores.
Una empresa con una base de jugadores mexicanos consolidada puede llegar a una conclusión muy distinta de la de un nuevo operador que invierte mucho en adquisición. Del mismo modo, la baja tasa nominal de Perú resulta menos atractivo para los operadores cuyo modelo depende de grandes volúmenes de apuestas y de bonos. En cambio, la rentabilidad en Colombia es más difícil de valorar si los inversores no pueden confiar en que la estructura fiscal actual se mantenga.
Más allá de los tres: Brasil y Panamá
Brasil: De un calendario fiscal fijado por ley a la prohibición de las apuestas
Brasil habría sido el cuarto mercado lógico de esta comparación. Su impuesto del 13% sobre el GGR era el más bajo de los grandes mercados y ya estaba previsto por ley que subiera al 15% en 2028. Sin embargo, el 25 de septiembre de 2026, la Medida Provisional 1.394/2026 prohibió las apuestas de cuota fija y los juegos de casino en línea, y los operadores autorizados dejaron de operar el 6 de octubre.
La medida tiene fuerza de ley, pero el Congreso dispone de hasta 120 días para aprobarla, modificarla o rechazarla, y varias asociaciones del sector la han impugnado ante el Supremo Tribunal Federal. El 26 de octubre de 2026, el magistrado ponente la mantuvo en vigor y convocó una audiencia pública para el 3 de noviembre. La audiencia terminó sin decisión y, al 9 de noviembre de 2026, la prohibición seguía vigente, sin que ni el Congreso ni el Supremo Tribunal hubieran adoptado una decisión definitiva. Para los inversores, Brasil es el ejemplo más claro de que un calendario fiscal predecible no es lo mismo que un mercado predecible.
Panamá: Un mercado más pequeño con normas más estrictas para el juego en línea
Panamá es un mercado mucho más pequeño, pero su segmento en línea crece con rapidez. Según las estadísticas nacionales, las apuestas en línea aumentaron casi un 60% interanual en los siete primeros meses de 2026, hasta alcanzar unos 464 millones de dólares estadounidenses (US$).
El juego está regulado por la Junta de Control de Juegos, adscrita al Ministerio de Economía y Finanzas, que permite el juego en línea autorizado en Panamá desde 2020. La Ley 527 de 2026 ha endurecido aún más las normas. Permite al regulador ordenar el bloqueo de los sitios web de apuestas sin licencia, prohíbe el juego a los menores de 18 años y exige la verificación biométrica de la identidad y de la edad para las apuestas en línea.
Es poco probable que Panamá cambie la comparación de las tasas nominales, pero demuestra lo rápido que los requisitos de cumplimiento y verificación pueden convertirse en una cuestión de la plataforma de casino y no solo jurídica.
¿Qué deben comparar los inversores entre los mercados de juego de LATAM?
La comparación entre México, Colombia y Perú muestra por qué la tasa nominal solo debería ser un factor dentro de una comparación mucho más amplia. Antes de decidir si un mercado es más caro o más atractivo que otro, los inversores deben plantearse un conjunto de preguntas más amplio:
- ¿Sobre qué se aplica el impuesto?
Gravar el GGR, el importe apostado o los depósitos puede dar lugar a una rentabilidad muy distinta, aunque el porcentaje parezca similar. - ¿Qué más paga el operador?
Los impuestos locales, los costos de los permisos, los impuestos sobre la renta de las empresas y las contribuciones obligatorias pueden cambiar de forma significativa la carga total. - ¿Qué queda después?
¿Cuánto queda para adquisición de jugadores, bonos, pagos, tecnología, operaciones y margen? - ¿Cuánta escala se necesita?
Un mercado puede sostener operadores rentables y, aun así, resultar difícil de rentabilizar para un operador más pequeño o recién llegado. - ¿Hasta qué punto son predecibles esos costos?
¿Puede un plan de inversión a tres años basarse razonablemente en los supuestos fiscales y regulatorios actuales? Un calendario fiscal fijado por ley no garantiza que la actividad en sí siga estando permitida. - ¿Qué ocurre cuando cambian las normas?
Los nuevos cálculos fiscales, requisitos de información y obligaciones regulatorias pueden generar costos tecnológicos y operativos, además de una factura fiscal más elevada. - ¿Puede su plataforma de casino seguir el ritmo?
Una nueva base imponible, norma de información o requisito de verificación tiene que funcionar en la lógica del billetera, de los pagos y de los informes antes de que un operador pueda cumplirlo.
En definitiva, el mercado más atractivo no es necesariamente el que tiene el porcentaje más bajo junto a su nombre. Lo que importa es el negocio que se puede construir con lo que queda.
Preguntas frecuentes
Cuando cambian las normas fiscales, la plataforma de casino tiene que adaptarse
Hay un último costo que no aparece en la tasa nominal de un impuesto: el costo de aplicar las normas. Perú y Colombia son buenos ejemplos. Perú aplica un impuesto sobre los ingresos netos y otro sobre el importe de cada apuesta, mientras que Colombia ha pasado del IVA sobre los depósitos a un impuesto al consumo que se devenga con los depósitos, pero se calcula sobre el GGR. Cada cambio afecta a algo más que al importe que paga un operador. La plataforma de casino tiene que identificar las transacciones correctas, aplicar el cálculo adecuado y proporcionar la información necesaria para los informes.
Según el cambio, esto puede afectar al billetera, a los pagos, a la lógica contable y a las integraciones regulatorias. El mismo principio se aplica en todos los mercados regulados. Un nuevo impuesto, requisito de información o norma sobre jugadores acaba teniendo que convertirse en algo que la tecnología pueda hacer realmente. Brasil muestra el otro extremo. Cuando un mercado cierra con poca antelación, la plataforma tiene que bloquear los nuevos depósitos, procesar las retiros e informar de los saldos restantes de los jugadores en cuestión de días.
En la práctica, un cambio en la base imponible rara vez se queda dentro del departamento financiero. Un impuesto sobre el importe apostado debe calcularse en cada apuesta en el momento en que se realiza; un impuesto que se devenga con los depósitos, en el momento en que los fondos llegan a la cuenta del jugador; y un impuesto basado en el GGR, solo cuando las apuestas se liquidan y se pagan los premios. Para admitir los tres, o pasar de uno a otro con poca antelación, la lógica del billetera, de los informes y de la conciliación tiene que tratar la misma transacción de forma distinta.
Por lo tanto, para los operadores que se expanden por LATAM, la pregunta no es solo si una plataforma de casino admite hoy México, Colombia o Perú. Es con qué facilidad puede adaptarse la operación cuando esos mercados cambien mañana.
La plataforma de casino configurable de Agreegain ofrece a los operadores un mayor control sobre los requisitos y las integraciones específicos de cada mercado, lo que reduce la necesidad de tratar cada cambio regulatorio como un nuevo proyecto de desarrollo. Este nivel de flexibilidad es importante cuando la rentabilidad de un mercado puede cambiar mucho más rápido que el plan de inversión inicial.
Aviso legal
Esta información no constituye asesoramiento jurídico y se ha recopilado exclusivamente a partir de fuentes públicas. No debe utilizarse como sustituto del asesoramiento jurídico profesional, y Agreegain no acepta ninguna responsabilidad derivada de su uso.
Publicaciones populares del blog