Operar un casino en línea en México con un impuesto del 50%: Los unit economics que los operadores calculan mal
Actualizado 18 sept 2026•Publicado 18 sept 2026
Puntos clave
- La tasa del 50% entró en vigor el 1 de enero de 2026 en virtud de un decreto publicado en el DOF el 7 de noviembre de 2025. Para los operadores permisionarios se aplica después de los premios que cumplen los requisitos, por lo que la base se aproxima más al GGR que al turnover, aunque no todos los operadores tributan sobre esa base.
- Una resolución de un tribunal federal de 2024 respalda deducir los premios antes de aplicar la tasa, aunque se refería a la tasa del 30% previa a la reforma.
- El IEPS es una capa más de una carga fiscal acumulada que incluye también el impuesto sobre la renta (ISR) y los gravámenes estatales y municipales.
- Los operadores no residentes deben pagar el impuesto donde se encuentra el jugador y se exponen al bloqueo temporal de su servicio digital si incumplen.
- Las asociaciones del sector estiman que la mayor parte de la oferta de juego en línea de México está fuera del marco legal, por lo que los operadores con licencia compiten contra rivales que no pagan nada.
- Trate el costo de un bono como un rango hasta que un asesor fiscal mexicano calificado confirme cómo entra en el cálculo el juego financiado con bonos.
- Reconstruya las condiciones de afiliación y los benchmarks de payback para México en lugar de importarlos de Brasil o Colombia.
El atractivo comercial de entrar a México es muy distinto desde el 1 de enero de 2026, fecha en la que la tasa del Impuesto Especial sobre Producción y Servicios (IEPS) que grava los juegos con apuestas y sorteos pasó del 30% al 50%. El decreto que reforma la Ley del IEPS, publicado en la edición vespertina del Diario Oficial de la Federación el 7 de noviembre de 2025, introdujo el aumento y reformó el primer párrafo del artículo 2.º, fracción II, inciso B) de la Ley. Esto llevó a muchas empresas a replantearse si el mercado sigue encajando con sus objetivos comerciales. En el papel, el cálculo parece sencillo. Una tasa impositiva más alta significa, simplemente, márgenes más bajos. En la práctica, el impacto va mucho más allá. Cambia la economía de la adquisición de clientes, la estrategia de bonos, los acuerdos de afiliación y el tiempo necesario para recuperar la inversión en marketing.
Este artículo no trata sobre si los operadores deben entrar a México. Trata de entender qué supuestos comerciales siguen funcionando bajo el nuevo régimen fiscal, cuáles merecen una revisión y por qué mirar más allá del GGR agregado ofrece una imagen mucho más clara del desempeño real del negocio.
Aviso legal
Esta información no constituye asesoría legal y proviene únicamente de fuentes abiertas. No debe utilizarse como sustituto de la asesoría legal profesional y Agreegain no asume ninguna responsabilidad por su uso.
Por qué un aumento de impuestos al 50% cambia algo más que la rentabilidad
Al construir un modelo financiero para México, es natural buscar referencias en otros países de América Latina. Mercados como Brasil y Colombia pueden ofrecer benchmarks útiles de costos de adquisición, estrategias de bonos, acuerdos de afiliación y valor del jugador. El problema surge cuando esos benchmarks se trasladan sin considerar la situación fiscal de México, que es muy distinta.
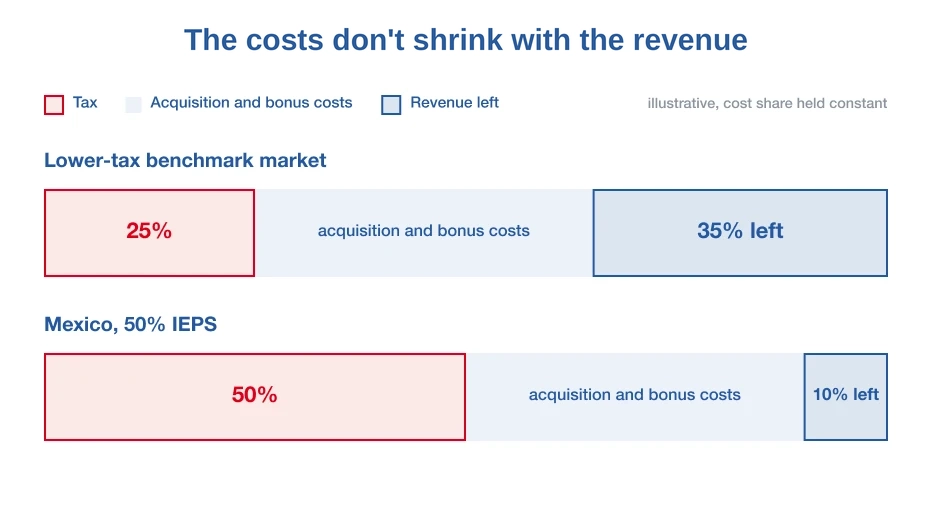
Un IEPS del 50% no afecta por igual a todas las áreas del negocio. Los costos de adquisición no bajan automáticamente porque suban los impuestos. Los afiliados siguen esperando condiciones comercialmente atractivas y los jugadores siguen respondiendo a los bonos y las promociones. Lo que cambia es el ingreso que queda para absorber esos costos. Por eso, una estrategia de bonos o un acuerdo de afiliación que tiene sentido comercial en otros mercados puede ser mucho más difícil de justificar en México.
Esto también cambia la forma en que los operadores deben pensar el crecimiento. Aumentar el volumen de jugadores puede parecer positivo a nivel de GGR. Aun así, ese crecimiento pierde gran parte de su valor si el costo de adquirir y retener a esos jugadores crece más rápido que su contribución después de impuestos.
Existe además una dimensión competitiva que no aparece en ningún cálculo fiscal. La AIEJA, la asociación mexicana de permisionarios y operadores, estimó que alrededor del 60% de la oferta de juego en línea disponible en México está fuera del marco legal. Otras fuentes del sector la ubican más cerca de la mitad. En cualquier caso, los operadores con licencia no compiten en igualdad de condiciones. El lado que cumple con la norma acaba de encarecerse en 20 puntos porcentuales.
La preocupación no se limita a los comentarios del sector. Los abogados fiscalistas de Lazcano y Avedillo advirtieron que subir la tasa podría costarle al SAT alrededor de 12,000 millones de MXN —unos 650 millones de USD— a medida que los operadores con licencia se retiren y los jugadores migren hacia plataformas no reguladas. La Secretaría de Hacienda sostuvo lo contrario cuando se propuso la medida y proyectó 5,024 millones de MXN de recaudación adicional para 2026.
Para los operadores, la consecuencia práctica es que los jugadores juzgan la generosidad de los bonos, los precios y la calidad del producto frente a alternativas que no cargan ningún impuesto. Los supuestos sobre conversión y retención tomados de mercados con un canal gris más reducido probablemente resulten optimistas en México. Por lo tanto, la pregunta relevante no es simplemente cuánto impuesto se paga, sino qué supuestos comerciales siguen siendo realistas una vez aplicado ese impuesto.
Entender qué se grava realmente
Antes de analizar cómo afecta el IEPS del 50% a los unit economics de un casino en línea, conviene aclarar un malentendido importante. A veces se describe el impuesto como si los operadores entregaran sin más el 50% de todo lo que apuestan los jugadores. El cálculo no funciona así.
El IEPS del 50% de México no se aplica a cada peso apostado. En términos sencillos, los operadores pueden deducir los premios que cumplen los requisitos y se pagan a los jugadores antes de aplicar la tasa. Por ejemplo, si los jugadores apuestan 100 MXN y el operador devuelve 96 MXN en premios, quedan 4 MXN. El IEPS del 50% se calcularía entonces sobre esa cantidad restante y daría lugar a 2 MXN de impuesto, antes de considerar cualquier otro ajuste permitido.
Una apuesta de 100 MXN implica 96 MXN devueltos = 4 MXN restantes. Impuesto del 50% = 2 MXN.
Por eso, el artículo 18 de la Ley del IEPS de México funciona mucho más como un impuesto sobre el monto retenido tras deducir los premios que cumplen los requisitos que como un impuesto sobre el turnover total de las apuestas. La tasa se encuentra en el artículo 2.º, fracción II, inciso B), mientras que las deducciones que configuran la base están en el artículo 18. El decreto de noviembre de 2025 modificó ambos, de modo que los operadores que trabajen con un texto consolidado antiguo estarán leyendo la versión equivocada.
El orden de ese cálculo se litigó. Una resolución de 2024 del Segundo Tribunal Colegiado en Materia Administrativa del Tercer Circuito determinó que la tasa se aplica una vez restados los montos autorizados, y no sobre la cifra bruta aplicando después las deducciones. Conviene matizar dos aspectos. La resolución se refería a la tasa del 30% vigente en 2015, por lo que aborda la redacción anterior a la reforma. Además, el propio razonamiento admite que la Ley no señala el momento exacto en el que debe aplicarse la tasa y se apoya en la jurisprudencia previa 1a./J. 128/2009 de la Suprema Corte sobre cómo debe construirse la base de esta contribución. Se trata de una tesis aislada sobre una versión anterior del precepto, no de un criterio firme.
Para los operadores permisionarios, entonces, la base gravable se acerca mucho más al GGR que al turnover, aunque las deducciones concretas que pueden aplicarse siguen siendo relevantes. Esa lógica no alcanza a todos los sujetos que ahora abarca el impuesto. El mismo decreto agregó una disposición para los juegos y sorteos en línea ofrecidos desde el extranjero por proveedores sin establecimiento en México y, en esos servicios, el valor gravado es el total recibido de los jugadores, sin deducción alguna. Un proveedor digital no residente que enfrenta la misma tasa nominal del 50% puede soportar, por lo tanto, una carga efectiva muy distinta, y por eso hay que resolver la situación en materia de licencias antes de que cualquiera de estos cálculos resulte útil.
La tasa del 50% no es toda la carga fiscal
Entender correctamente la base del IEPS resuelve solo una parte del problema de modelado, porque el IEPS no es el único impuesto que soporta un operador en México. Los operadores también pagan el impuesto sobre la renta (ISR) sobre la utilidad neta, mientras que los estados y los municipios aplican sus propios gravámenes, y algunas jurisdicciones agregan además un impuesto al consumo sobre la actividad de juego. La cifra nominal del 50% describe, por lo tanto, una capa de una carga acumulada y no el costo total de operar.
Esto es relevante para cualquier modelo basado en comparaciones regionales. Un cálculo de payback que trate el IEPS como la única línea fiscal subestimará el costo real de un jugador mexicano, y la diferencia se amplía a medida que el negocio se vuelve rentable, justo en el momento en que el impuesto sobre la renta empieza a pesar. Los operadores deberían determinar la carga completa para su estructura societaria concreta y los estados objetivo antes de comparar México con Brasil o Colombia.
A quién se aplica ahora la tasa del 50%
La reforma de 2026 también abordó una cuestión que antes dejaba margen de interpretación: qué operadores quedan dentro del ámbito de aplicación. Las apuestas y el juego digitales tributan ahora al 50%, tanto si el proveedor reside en México como si presta servicios desde el extranjero a través de internet o de una plataforma de intermediación digital. Esas disposiciones se agregaron con el mismo decreto de noviembre de 2025, que incorporó tres párrafos más al artículo 2.º, fracción II, inciso B) y añadió los nuevos artículos 18-B y 20-A a la Ley. Los no residentes sin establecimiento permanente en México quedan obligados cuando el receptor del servicio digital se encuentra en territorio mexicano, que es el punto que fija el artículo 18-B.
Las obligaciones asociadas no se detallan por completo, sino que se establecen por remisión: el segundo párrafo del artículo 2.º, fracción II, inciso B) remite a los proveedores extranjeros y a las plataformas de intermediación a los artículos 5-A BIS y 20-A de la Ley del IEPS, y el artículo 20-A exige a su vez que los proveedores no residentes cumplan el artículo 18-D, fracciones I, VI y VII de la Ley del IVA: inscripción en el RFC, designación de un representante legal con domicilio en México y firma electrónica avanzada. El artículo 20-A también obliga a informar mensualmente al SAT el número de servicios prestados a receptores en México y el número de esos receptores, y a calcular y pagar cada mes el impuesto sobre las contraprestaciones efectivamente cobradas, a más tardar el día 17 del mes siguiente.
El incumplimiento conlleva una sanción sin equivalente en la mayoría de los mercados. El cuarto párrafo del inciso B) y los párrafos finales del artículo 20-A prevén el bloqueo temporal del acceso al servicio digital del proveedor, que se aplica conforme a los artículos 18-H BIS a 18-H QUINTUS de la Ley del IVA. El artículo 20-A confirma asimismo que cumplir estas obligaciones no crea por sí mismo un establecimiento permanente en México.
Conviene señalar una cuestión de redacción, más que resolverla. Los artículos 5-A BIS y 20-A están redactados por remisión al inciso D) —las disposiciones sobre videojuegos—, mientras que el inciso B) ordena a los proveedores de apuestas cumplirlos “en lo conducente”. Cómo funciona esa remisión en la práctica es una cuestión para los asesores legales mexicanos, no algo que un modelo comercial deba dar por resuelto.
Para un modelo que plantea la entrada al mercado como una decisión de marketing y contenido, estas son nuevas partidas de costo y no detalles administrativos. El registro, la representación local y la capacidad de reporting necesaria para pagar correctamente forman parte del costo de atender a un jugador mexicano, y llegan antes que el primer peso de GGR.
Una vez que se entiende correctamente la base gravable, las cuestiones comerciales resultan mucho más interesantes.
Aviso legal
Esta información no constituye asesoría legal y proviene únicamente de fuentes abiertas. No debe utilizarse como sustituto de la asesoría legal profesional y Agreegain no asume ninguna responsabilidad por su uso.
La cuestión fiscal va dentro de una cuestión de licencias
Todo lo anterior descansa sobre un supuesto que conviene enunciar con claridad: que un operador pueda obtener licencia en México.
México no expide una licencia independiente de juego en línea. La Dirección General de Juegos y Sorteos, dependiente de la SEGOB, otorga los permisos al amparo de la Ley Federal de Juegos y Sorteos de 1947 y su Reglamento de 2004, y la actividad en línea se considera una extensión de un permiso presencial existente, no una categoría aparte. El artículo 85 del Reglamento de 2004 permite que un establecimiento con permiso capte apuestas por internet, teléfono o medios electrónicos con un sistema de control aprobado por la SEGOB. Ese artículo soporta la mayor parte del peso del régimen en línea.
Hace años que no se expiden nuevos permisos y no hay publicada ninguna convocatoria de solicitud ni tarifa. Un decreto de noviembre de 2023 que modificó el Reglamento eliminó además la figura del “operador”, que hasta entonces permitía a una empresa operar al amparo del permiso de otra entidad, con efecto a medida que expiran los permisos vigentes. En la práctica, las vías disponibles son los acuerdos comerciales con permisionarios existentes, mientras duren sus permisos. Desde hace varios años se discute una nueva ley del juego integral, pero no se ha aprobado: la ley de 1947 y el Reglamento de 2004, reformado en 2023, siguen siendo el marco vigente.
Esto cambia la forma de leer la cuestión fiscal. La tasa del 50% se aplica a los proveedores no residentes que atienden a jugadores en México tengan o no permiso, por lo que el IEPS y la licencia son ahora dos cuestiones distintas y no una sola. Estar dentro del ámbito de un impuesto no equivale a una autorización, y no conviene confundir ambas cosas en ninguno de los dos sentidos. Un operador puede estar plenamente sujeto al impuesto sin tener una vía clara hacia un permiso, y las obligaciones de reporte y registro descritas antes llegan de todos modos. Quien modele los unit economics mexicanos debería determinar primero su situación en materia de licencias, con asesores legales mexicanos, porque de ella depende cuál de las dos bases del artículo 18 le resulta aplicable, y ese único punto mueve el modelo más que cualquier supuesto sobre el costo de adquisición.
México es un caso atípico, ya que la propia vía de los permisos está cerrada. En los mercados que sí están otorgando licencias, el nivel de exigencia se mueve en otra dirección: nuestro video El control de juego responsable que decide la aprobación de licencias en 2026 analiza cómo los estándares de juego responsable se están convirtiendo en un factor determinante para la aprobación de licencias.
Cómo el impuesto del 50% cambia la economía de los bonos
Los bonos son una de las primeras áreas en las que las normas fiscales mexicanas pueden complicar un modelo financiero por lo demás sencillo. Los operadores utilizan habitualmente ofertas de bienvenida, free spins y otras promociones para adquirir y retener jugadores, pero calcular su costo real con el sistema del IEPS del 50% exige algo más que sumar el gasto promocional al P&L.
La cuestión clave es cómo debe tratarse a efectos fiscales el juego financiado con bonos. El artículo 18 basa el cálculo de los permisionarios en los montos efectivamente percibidos de los participantes. Un bono otorgado por el operador no es dinero recibido del jugador, lo que plantea una duda importante sobre cómo deben entrar en el cálculo las apuestas financiadas con bonos y los premios que se generen a partir de ellas.
Para los operadores, hay tres resultados posibles que conviene modelar:
- Las apuestas financiadas con bonos quedan fuera de los montos gravados percibidos. Esto podría reducir el impacto fiscal asociado al juego promocional.
- Los premios generados por el juego con bonos reciben un tratamiento distinto. Esto podría cambiar de forma significativa el costo efectivo de una misma promoción.
- Solo algunos montos son deducibles. El costo final depende de cómo funcione exactamente la promoción y de cómo se registre cada transacción.
Los criterios publicados no ofrecen una respuesta lo bastante clara para resolver estos escenarios. Ninguno de los tres resultados anteriores debe tomarse como la posición más probable: son el rango frente al que un operador tiene que modelar. Esta es un área en la que se necesita asesoría específica de asesores fiscales mexicanos calificados antes de incorporar supuestos sobre bonos a un pronóstico.
Hasta que se confirme esa posición, el costo de un bono en México debe verse como un rango y no como una cifra fija. Y ese rango puede ser lo bastante amplio como para determinar si una campaña de adquisición resulta viable comercialmente.
Los supuestos comerciales que conviene replantear
Una vez que los operadores calculan el desempeño después del IEPS del 50%, varios supuestos comerciales empiezan a verse de otra manera. La cuestión no es si estos enfoques siguen funcionando, sino si siguen ofreciendo un retorno aceptable.
| Área comercial | Supuesto habitual de modelado | Qué cambia en México |
|---|---|---|
| Calidad de la adquisición | El volumen de jugadores sostiene el crecimiento | La contribución después de impuestos importa más que el volumen por sí solo. |
| Estrategia de bonos | Las promociones apoyan la adquisición y la retención | El costo real depende en parte del tratamiento fiscal |
| Acuerdos de afiliación | Las condiciones de revenue share ya establecidas pueden reutilizarse | La contribución después de impuestos puede sostener condiciones distintas |
| Periodo de payback | Los benchmarks regionales sirven de guía útil | Unos impuestos más altos pueden alargar los plazos de recuperación |
| Flujo de efectivo | El desempeño operativo refleja en líneas generales la generación de efectivo | Las deducciones fiscales pueden trasladarse de un mes a otro |
| Reporting | El GGR ofrece una visión útil del desempeño | La contribución después de impuestos gana importancia |
- Estrategia de bonos.
Como ya se comentó, el costo del juego promocional debe modelarse con cuidado bajo el régimen fiscal mexicano. Lo relevante en el plano comercial es que los bonos se evalúen por la contribución que acaban generando y no solo por el volumen de adquisición. - Acuerdos de afiliación.
Los porcentajes de revenue share que funcionan en otros mercados pueden resultar difíciles de sostener cuando se suma la mayor carga fiscal mexicana. Por eso los operadores necesitan modelar si las comisiones de afiliación se calculan sobre el GGR o sobre el ingreso después de impuestos, y qué contribución queda después. - Periodos de payback.
Si queda menos ingreso después de impuestos para recuperar los costos de adquisición, el tiempo que tarda un jugador en ser rentable puede aumentar. Eso hace menos útiles los benchmarks importados de CAC y payback, salvo que se recalculen para México. - Flujo de efectivo.
Un mes con muchos premios pagados no genera necesariamente un beneficio fiscal inmediato en efectivo. Cuando las deducciones permitidas superan el valor de la actividad del mes, el artículo 18 permite trasladar el excedente a los meses siguientes en lugar de generar una devolución. - Reporting.
El GGR agregado puede seguir pareciendo saludable mientras determinados canales de adquisición rinden mal una vez incluidos los impuestos, los bonos y los costos de afiliación. Medir la contribución por canal de adquisición y por grupo de jugadores da a los operadores una señal más temprana de dónde están cambiando los números.
Qué necesitan ver los operadores
En última instancia, la tasa impositiva más alta cambia lo que los operadores necesitan saber sobre el desempeño comercial. El GGR agregado sigue siendo una métrica importante, pero por sí solo no muestra si los jugadores que generan ese ingreso siguen ofreciendo un retorno aceptable una vez contabilizados los costos de adquirirlos y retenerlos.
Por eso los operadores necesitan visibilidad más allá de la cifra principal, en áreas como:
- Contribución después de impuestos: ¿cuánto ingreso del jugador queda una vez contabilizado el IEPS aplicable?
- Contribución después de bonos: ¿generan las promociones suficiente valor adicional del jugador para justificar su costo real?
- Contribución después de costos de afiliación: ¿qué socios de adquisición siguen aportando jugadores en condiciones comercialmente sostenibles?
- Desempeño por grupo de jugadores: ¿cómo se comportan los jugadores adquiridos a través de distintas campañas, canales o periodos una vez incluidos sus costos asociados?
- Reporting por mercado: ¿pueden medirse los cálculos fiscales mexicanos y el desempeño comercial de forma separada de la actividad en otras jurisdicciones?
Con un IEPS del 50%, adquirir más jugadores no se traduce necesariamente en un mejor desempeño comercial. Lo importante es entender qué jugadores, canales y estrategias promocionales siguen generando un retorno aceptable una vez considerados los principales costos.
Cuanto antes vean los operadores esas diferencias, antes podrán ajustar la inversión en adquisición, la estrategia de bonos y los acuerdos comerciales.
Un mejor reporting importa más cuando los impuestos son altos
Detectar pronto esas diferencias depende de contar con sistemas de reporting capaces de mostrarlas. Es decir, una cosa es saber que hay que medir la contribución después de impuestos, bonos y costos de adquisición. Y otra muy distinta es disponer de esa información con la rapidez suficiente para influir en las decisiones comerciales.
Aquí es donde un mejor reporting y análisis cobran especial importancia en un mercado con impuestos altos como México. Los operadores necesitan entender no solo cuánto ingreso generó el casino, sino de dónde proviene ese ingreso, cuánto costó generarlo y cuánto valor queda una vez considerados los impuestos y los demás costos comerciales relevantes.
Eso exige visibilidad en varios niveles. Los operadores necesitan rastrear con precisión las transacciones y las deducciones aplicables, separar los cálculos fiscales mexicanos de los de otras jurisdicciones y conciliar los datos de la plataforma con las cifras que finalmente se declaran a efectos fiscales. México exige a los operadores de juegos con apuestas y sorteos contar con un sistema central de apuestas, un sistema de caja y control de efectivo y un canal que envíe esos datos al SAT en línea y en tiempo real.
En el plano comercial, esos mismos datos deberían ayudar a los operadores a identificar qué canales de adquisición, grupos de jugadores y promociones generan un retorno aceptable después de impuestos. Esto gana importancia a medida que las empresas se expanden a jurisdicciones con tasas impositivas y obligaciones de reporte distintas.
El reporting avanzado cumple, por lo tanto, dos funciones. Acredita lo ocurrido a efectos regulatorios y fiscales y, al mismo tiempo, da a los operadores la visibilidad necesaria para decidir qué hacer a continuación. Con un 50%, la pregunta real es si los operadores tienen visibilidad suficiente para detectar cuándo un canal, una promoción o un acuerdo comercial no está funcionando, y tiempo suficiente para cambiarlo si hace falta.
Preguntas frecuentes
Aviso legal
Esta información no constituye asesoría legal y proviene únicamente de fuentes abiertas. No debe utilizarse como sustituto de la asesoría legal profesional y Agreegain no asume ninguna responsabilidad por su uso.
Publicaciones populares del blog