Las 4 cifras que le faltan a su reporte de adquisición
Actualizado 23 oct 2026•Publicado 23 oct 2026
Puntos clave
- El GGR mide ingresos, no rentabilidad, por lo que dos afiliados con €100,000 pueden aportar un valor completamente distinto.
- El Remote Gaming Duty del Reino Unido se lleva ahora el 40% de las utilidades del juego remoto obtenidas de clientes británicos, tras subir desde el 21% en abril de 2026.
- Las jugadas gratuitas forman parte de la base gravable, lo que significa que el gasto promocional nunca reduce el pago de impuestos.
- Atribuya el costo de los bonos al canal de adquisición en lugar de agruparlo en un total promocional para todo el mercado.
- Las estructuras de comisiones impiden comparar en igualdad de condiciones, porque los acuerdos de CPA, revenue share e híbridos valoran de forma distinta el mismo GGR.
- Asigne los costos de pago a cada cohorte, ya que el comportamiento de depósito y la combinación de mercados cambian la economía del procesamiento entre grupos de jugadores.
- Los promedios agregados ocultan los canales con pérdidas, así que calcule la contribución por canal y por cohorte de adquisición.
El iGaming no es distinto de cualquier otro negocio. Las cifras a la baja en el balance llaman la atención, mientras que un desempeño aparentemente saludable no suele recibir el mismo escrutinio. Pero eso puede crear un punto ciego costoso en la adquisición de clientes, sobre todo cuando un problema no parece un problema en absoluto.
Imagine que uno de sus canales más sólidos acaba de cerrar otro buen mes. Llegan jugadores, el GGR es saludable y nada en las cifras principales indica que haya llegado el momento de cerrarlo. En todo caso, la conversación obvia gira en torno a si conviene invertir más.
Pero ¿y si ese canal dejó de ser rentable hace dos meses?
No tiene por qué haber nada mal en las cifras. Los ingresos son reales, los jugadores son reales y el reporte puede ser totalmente exacto. El problema es la pregunta que se le plantea. El GGR puede decirle lo que generaron esos jugadores. Lo que no puede decirle, por sí solo, es si adquirirlos fue rentable.
Y esa discrepancia sale cara cuando pasa desapercibida. Un canal puede seguir generando ingresos, seguir pareciendo productivo y seguir recibiendo presupuesto mucho después de que su economía haya cambiado.
Entonces, ¿adónde fue la rentabilidad? La respuesta no está enterrada en un oscuro modelo financiero. A menudo se encuentra en cuatro cifras conocidas que cambian mucho cuando se analizan junto al canal de adquisición del que provienen.
El GGR no es el problema. Hacerle la pregunta equivocada, sí
Hay buenas razones para que el GGR sea una de las cifras más conocidas del iGaming. En esencia, muestra la diferencia entre el monto apostado y las ganancias devueltas a los jugadores, y ofrece a los operadores una visión precisa de los ingresos de juego que se generan en una marca, un mercado o un producto.
Pero cuando se pasa de medir ingresos a decidir dónde invertir el presupuesto de adquisición, la pregunta cambia.
Supongamos, por ejemplo, que dos afiliados generan cada uno €100,000 de GGR. Si solo se mira esa cifra, casi no hay diferencia entre ellos. Sin embargo, eso no significa que ambos le hayan aportado al negocio la misma cantidad de dinero ni, de hecho, que alguno de ellos haya llegado a ser rentable.
Para entenderlo, hay que empezar a contabilizar qué pasó con los ingresos en el camino. ¿Cuánto se perdió en impuestos? ¿Cuánto se gastó en bonos e incentivos? ¿Cuánto costó la relación con el afiliado? ¿Y cuánto costó procesar los pagos de los jugadores?
Esas cuatro cifras empiezan a explicar la diferencia entre los ingresos generados y el valor retenido.
| Costo | La pregunta que ayuda a responder |
|---|---|
| Impuesto al juego | ¿Qué parte de los ingresos se pierde por la carga tributaria aplicable? |
| Costo de los bonos | ¿Cuánto valor promocional respaldó esos ingresos? |
| Comisión de afiliados | ¿Cuánto costó adquirir a esos jugadores a través del canal? |
| Costo de los pagos | ¿Cuánto costó procesar sus depósitos, retiros y otras operaciones de pago? |
1. Impuestos: ¿Qué parte de los ingresos conserva realmente?
Los impuestos son la primera razón por la que €100,000 de GGR no tienen necesariamente el mismo valor en todos los mercados donde se generan. La tasa que paga un operador depende del mercado, y también la base sobre la que se calcula ese impuesto.
Tomemos como ejemplo el Reino Unido. Desde abril de 2026, el Remote Gaming Duty se aplica con una tasa del 40% sobre las utilidades del juego remoto obtenidas de clientes británicos. Otros mercados regulados aplican sus propias tasas, definiciones y reglas sobre lo que puede deducirse antes de calcular el impuesto a pagar.
Esto es importante cuando la adquisición cruza fronteras. Una campaña que genera un GGR sólido en un mercado puede dejar bastante más que otra con un desempeño idéntico en otro mercado.
Por eso, comparar canales con un supuesto fiscal estándar para todo el grupo es fundamentalmente impreciso. Los reportes deben vincular los ingresos a la jurisdicción en la que se generaron y aplicar el tratamiento fiscal que realmente les corresponde. De lo contrario, el operador no compara lo que esos canales aportaron después de impuestos. Compara una estimación.
€100,000
de utilidad de juego gravable
− €40,000
de impuesto al juego (40%)
= €60,000
restantes
2. Bonos: ¿Cuánto devolvió para generarlos?
A continuación viene el costo promocional que hay detrás de los ingresos. Los bonos, los giros gratis, el cashback y otros incentivos pueden ayudar a adquirir jugadores y a mantenerlos activos, pero también cambian la economía del canal que los atrajo.
Aquí es donde dos canales con un GGR similar pueden empezar a diferenciarse. Uno puede atraer a jugadores que depositan y siguen jugando con relativamente pocos estímulos adicionales. Otro puede generar los mismos ingresos principales, pero depender de ofertas de bienvenida más generosas, bonos repetidos u otros incentivos para lograrlo.
Ninguno es necesariamente el mejor canal. La cuestión es que el GGR, por sí solo, no puede decirle cuál está creando más valor.
Por eso, el costo de los bonos debe seguir al jugador hasta la fuente de adquisición correspondiente. Si €18,000 de valor promocional respaldaron los ingresos de nuestro ejemplo, esa cifra forma parte del panorama comercial de esa adquisición, no simplemente de un total promocional para todo el mercado.
€60,000
restantes después del impuesto al juego
− €18,000
de costo de bonos e incentivos
= €42,000
restantes
3. Comisión de afiliados: ¿Cuánto le costaron esos jugadores?
El desempeño de los afiliados puede parecer impresionante desde el punto de vista de los ingresos. Pero la pregunta comercial más útil es cuánto pagó el operador por adquirir a los jugadores que los generaron.
Ese costo no siempre es fácil de comparar. Un afiliado puede trabajar con un CPA fijo por cada jugador calificado, otro con revenue share y un tercero con un modelo híbrido de ambos. Por lo tanto, dos socios que aportan un GGR similar pueden tener una economía de adquisición muy diferente una vez que se toman en cuenta sus respectivos acuerdos comerciales.
Vea nuestro video para conocer cómo se comparan los modelos de afiliación de CPA, revenue share e híbridos.
También hay una dimensión temporal. Pagar mucho por adquirir a un jugador no es necesariamente una mala inversión si ese jugador sigue generando valor durante meses o años. Lo que importa es si la contribución termina superando el costo de adquisición y cuánto tarda en hacerlo. Aquí es donde analizar grupos de jugadores según cuándo y dónde se adquirieron empieza a revelar el periodo de recuperación real.
En nuestro ejemplo, supongamos que €35,000 fueron atribuibles a la adquisición de estos jugadores.
€42,000
restantes después de impuestos y bonos
− €35,000
de costo de adquisición de afiliados
= €7,000
restantes
4. Costos de pago: ¿Cuánto cuesta mover su dinero?
La última cifra es más fácil de pasar por alto porque los pagos suelen verse como una necesidad operativa y no como un costo de adquisición. Pero depositar dinero en una cuenta de juego y retirarlo no es gratis, y esos costos terminan afectando lo que el operador retiene de los jugadores que adquiere.
DraftKings, por ejemplo, incluye las comisiones de procesamiento de pagos y los contracargos entre sus costos variables asociados a los ingresos, que abarcan las comisiones generadas por los depósitos, los retiros y las reversiones de depósitos de los jugadores. Solo en 2025, sus gastos de procesamiento de pagos aumentaron en USD 65.4 millones.
A nivel de canal, lo importante es que los grupos de jugadores no operan necesariamente de la misma manera. Los métodos de pago, el comportamiento de depósito y retiro, la frecuencia de las transacciones y los mercados en los que operan los jugadores pueden influir en los costos de procesamiento.
Esto significa que dos grupos que generan ingresos de juego similares pueden tener, aun así, una economía de pagos distinta. Si esos costos pueden atribuirse a los jugadores y a la fuente de adquisición correspondientes, aportan la última pieza de nuestro panorama de contribución.
En nuestro ejemplo, supondremos €9,000 en costos de pago atribuibles.
€7,000
restantes después de impuestos, bonos y costo de adquisición
− €9,000
de costos de pago
= −€2,000
de contribución
Entonces, ¿qué pasó con nuestros €100,000?
Si se juntan las cuatro cifras, el panorama es muy distinto del punto de partida. Nuestros €100,000, aparentemente saludables, se convirtieron en una pérdida de €2,000:
| Nuestro ejemplo | Monto |
|---|---|
| Cifra inicial | €100,000 |
| Impuesto al juego | −€40,000 |
| Bonos e incentivos | −€18,000 |
| Adquisición de afiliados | −€35,000 |
| Costos de pago | −€9,000 |
| Contribución total | −€2,000 |
Nota: Estas cifras son deliberadamente ilustrativas. No son referencias de la industria ni pretendemos sugerir que €100,000 de GGR generen normalmente estos costos concretos. La economía real dependerá del mercado, el tratamiento fiscal, el acuerdo de adquisición, la estrategia promocional, el comportamiento de los jugadores y otros factores específicos de cada operador.
La idea es sencilla. Si solo mirábamos los €100,000 iniciales, no podíamos saber si el canal era muy rentable, apenas rentable o si estaba perdiendo dinero. Solo lo descubrimos al atribuir los costos correspondientes.
El verdadero valor aparece cuando empieza a comparar canales
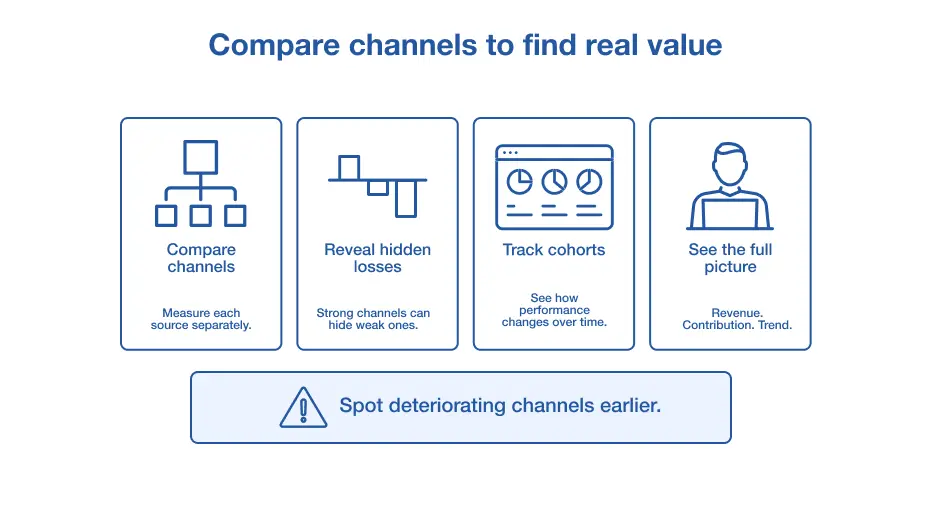
Calcular la contribución de un canal de adquisición le dice si ganó dinero. Calcularla de forma consistente en todos los canales le dice algo más útil: dónde es probable que la próxima partida del presupuesto de adquisición rinda más.
Aquí es donde los promedios del mercado pueden resultar engañosos. Una contribución sólida de una fuente puede compensar una contribución débil o negativa en otra, de modo que el resultado global parezca perfectamente aceptable. Si no se mide cada fuente de adquisición por separado, el buen desempeño de una puede ocultar las pérdidas de otra.
Pero incluso los reportes por canal solo ofrecen una foto del momento. El afiliado A puede haber generado excelentes rendimientos hace seis meses y ser bastante menos productivo hoy. Comparar a los jugadores según cuándo se adquirieron revela si ese desempeño está cambiando y cuánto tardan los distintos grupos en recuperar su costo de adquisición.
Así, los operadores obtienen tres visiones cada vez más útiles de la misma actividad de adquisición: es decir, qué ingresos generó, qué contribución quedó y cómo evolucionó esa contribución con el tiempo.
Y esa última visión puede marcar la diferencia entre detectar ahora un canal que se está deteriorando y descubrirlo varios meses después.
¿Puede obtener la respuesta antes de volver a invertir?
Ninguno de los cálculos que hemos visto es especialmente difícil. La aritmética no es el problema. El reto es tener las cifras adecuadas conectadas en el momento adecuado.
Aquí es donde la tecnología de reportes marca la diferencia. En lugar de extraer cifras de sistemas separados y reconstruir el cálculo manualmente, una plataforma integrada puede conectar los ingresos con el tratamiento fiscal correspondiente, la actividad promocional, la fuente de adquisición y los datos de pagos. Después, puede segmentar esa información por mercado, canal o grupo de jugadores para mostrar dónde se está reteniendo realmente el valor.
La ventaja no es simplemente un reporte más detallado. Es la velocidad. Los equipos de finanzas pueden dedicar menos tiempo a conciliar cifras, los analistas pueden investigar el desempeño sin tener que armar conjuntos de datos una y otra vez, y los equipos de adquisición pueden ver mucho antes los cambios en la economía de los canales.
Descubrir que un canal dejó de ser rentable hace tres meses puede explicar lo que ocurrió, pero no recupera el presupuesto invertido desde entonces. Por lo tanto, la verdadera ventaja es contar con esa información antes de tomar la siguiente decisión de adquisición.
Publicaciones populares del blog