O México elevou o imposto sobre jogos de azar para 50%. Ele é agora o mercado mais caro entre os grandes da LATAM?
Atualizado 10 nov. 2026•Publicado 10 nov. 2026
Principais conclusões
- O México tem a maior alíquota nominal de imposto sobre jogos de azar dos três mercados: IEPS de 50% a partir de 2026, com dedução dos prêmios efetivamente pagos.
- O Peru tem a menor alíquota nominal dos três, um imposto sobre jogos de 12% sobre a receita líquida, mas acrescenta um imposto de 1% sobre o valor de cada aposta, o que pode elevar consideravelmente sua carga efetiva.
- A Colômbia combina direitos de exploração de 15% com um imposto nacional sobre o consumo temporário de 16%. Ambos são calculados sobre a GGR, o que resulta em uma carga direta combinada de cerca de 31% da GGR, mas o imposto sobre o consumo foi criado com base em poderes de emergência e vale apenas para 2026.
- A menor porcentagem não significa automaticamente o menor custo. A base de cálculo, os encargos adicionais e a estabilidade das regras também importam. O Brasil, que proibiu as apostas em setembro de 2026, mostra com que rapidez essa estabilidade pode desaparecer.
Aviso legal
Estas informações não constituem aconselhamento jurídico e foram extraídas exclusivamente de fontes abertas. Elas não devem ser usadas como substituto de aconselhamento jurídico profissional. A Agreegain não se responsabiliza pelo seu uso.
Desde 1º de janeiro de 2026, o imposto federal sobre jogos de azar no México passou de 30% para 50%. Para quem está avaliando onde investir na América Latina, é um número que chama a atenção imediatamente.
À primeira vista, a comparação com outros grandes mercados da região parece bastante simples. Os operadores online do Peru pagam um imposto sobre jogos de 12%. Os da Colômbia pagam 15% em direitos de exploração, mais um imposto sobre o consumo temporário. Só com base nesses números, o México parece um mercado muito mais caro para operar.
No entanto, esses números não contam a história toda. A porcentagem importa, é claro, mas também importa sobre o que ela incide, que outros impostos e encargos se aplicam e com que frequência as regras mudam. Quando esses fatores entram na conta, a diferença entre os três mercados pode parecer bem diferente.
Mais importante ainda, os impostos acabam determinando quanto dinheiro sobra para adquirir jogadores, financiar promoções, administrar a operação e obter retorno. Então, se você tivesse que decidir hoje onde aplicar seu próximo investimento na LATAM, o México seria realmente o mais caro dos três?
Quanto custa realmente operar em cada mercado?
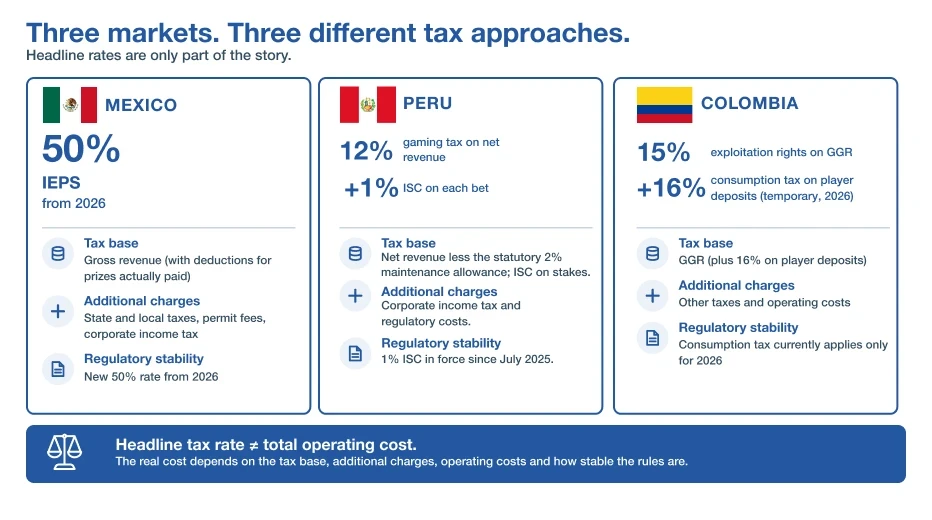
IEPS do México: O que está por trás da alíquota de 50% do imposto sobre jogos de azar
Os 50% do México são reais. Em 1º de janeiro de 2026, a alíquota federal do IEPS sobre jogos com apostas e sorteios passou de 30% para 50%. Mas o número nominal não mostra o que um operador acaba pagando.
Estes são os elementos por trás desse número:
- Alíquota nominal (IEPS de 50%): Prevista no artigo 2, fração II, inciso B, da Lei do IEPS, é o imposto federal sobre jogos de azar e o número que mais chama a atenção. A alíquota agora se aplica expressamente às apostas online, inclusive aos operadores sediados fora do México.
- Quando mudou: O aumento foi introduzido por um decreto publicado no Diario Oficial de la Federación em 7 de novembro de 2025. O Pacote Econômico de 2027 não propõe nenhuma nova mudança na alíquota.
- O que vem a seguir: O governo está analisando uma minuta de uma nova Lei Federal de Jogos e Sorteios, por isso a regulamentação dos jogos online no México e os requisitos para obtenção de permissões podem mudar, mesmo que a alíquota não mude.
- O que pode reduzir o cálculo: Os operadores podem deduzir os prêmios efetivamente pagos aos jogadores. Promoções e incentivos semelhantes não são considerados prêmios.
- Impostos estaduais e locais: Os operadores também podem estar sujeitos a impostos sobre jogos de azar cobrados localmente. No entanto, os impostos estaduais e locais sobre jogos de azar que atendam aos requisitos podem ser creditados contra o IEPS devido, até 20% do imposto federal a pagar.
- Custos das permissões federais: As permissões de jogos podem exigir pagamentos adicionais ao governo federal. Esses pagamentos dependem da atividade e da permissão específica, e não de uma porcentagem padrão única para todos os operadores.
- Imposto de renda da pessoa jurídica: Continua separado dos encargos específicos do setor de jogos e deve ser levado em conta na avaliação da rentabilidade do negócio como um todo.
- Compliance: Operar legalmente também envolve obrigações de prestação de informações, manutenção de registros, tributárias e de prevenção à lavagem de dinheiro, que acrescentam custos que nunca vão aparecer nos 50% nominais.
Em resumo, a nova alíquota do México torna o mercado claramente mais caro. Mas isso não significa que um operador simplesmente entregue 50% e fique com a outra metade.
Por isso, a pergunta mais útil é o que sobra depois de considerar as deduções aplicáveis, os encargos adicionais e os custos de operar legalmente. Esse é o dinheiro disponível para administrar o negócio e, em última análise, fazer o investimento no México valer a pena.
Mais informações e orientações tributárias: as orientações do SAT do México sobre o cálculo do IEPS para jogos com apostas e sorteios explicam o que entra no cálculo e quais prêmios e reembolsos podem ser deduzidos.
Imposto sobre jogos online no Peru: Por que 12% não é a conta completa
O Peru parte de uma das menores alíquotas nominais da região. Os operadores licenciados de jogos a distância e de apostas esportivas pagam um imposto sobre jogos de 12% sobre a receita líquida. A complicação é um segundo imposto, que incide sobre algo completamente diferente.
Estes são os principais elementos:
- Alíquota nominal: Imposto sobre jogos de 12%. Nos termos da Lei 31557, alterada pela Lei 31806, os operadores pagam 12% da receita líquida mensal, após a dedução dos custos de manutenção da plataforma. O imposto se aplica a operadores sediados no Peru e no exterior.
- Imposto Seletivo ao Consumo: Desde 2025, também se aplica um Imposto Seletivo ao Consumo (ISC) de 1% sobre o valor de cada aposta. Como incide sobre os valores apostados, e não sobre a receita, seu peso real depende de quanto de cada aposta o operador retém.
- O que isso significa na prática: Se um operador retém cerca de 10% dos valores apostados como GGR, um encargo de 1% sobre os valores apostados equivale a aproximadamente 10% da GGR. Análises do setor indicam que a carga combinada pode se aproximar de 50% da GGR em alguns cenários, principalmente quando os operadores absorvem o imposto sobre bônus e promoções. Os números são ilustrativos, mas mostram por que a base de cálculo importa tanto quanto a alíquota.
- Regulador e arrecadação: O MINCETUR concede as licenças e supervisiona o mercado, enquanto a SUNAT administra os impostos.
- O que vem a seguir: Há duas propostas opostas em tramitação no Congresso. Uma mudaria a base do ISC, o que, segundo estimativas do Ministério da Economia e Finanças, poderia reduzir a arrecadação do ISC entre 90% e 95%. A outra elevaria a alíquota do ISC de 1% para 5% de cada aposta.
Assim, o Peru parece barato quando se olha a porcentagem nominal, mas seu imposto sobre os valores apostados pode alterar consideravelmente a rentabilidade, principalmente para operadores que dependem de altos volumes de apostas e de ações promocionais. E, como as duas propostas apontam em direções opostas, o custo de operar em 2027 ainda é uma incógnita.
Mais informações e orientações tributárias: Lei 31557, Lei 31806, Decreto Supremo 005-2023-MINCETUR, Decreto Supremo 008-2025-EF (ISC), SUNAT, MINCETUR.
Imposto sobre jogos online na Colômbia: Por que 15% é só metade da história
A Colômbia parte de um número com cara conhecida: os operadores online licenciados geralmente pagam direitos de exploração equivalentes a 15% da GGR. A questão é o que foi acrescentado a esse encargo e a rapidez com que esses acréscimos mudaram.
Estes são os principais elementos:
- Alíquota nominal: Direitos de exploração de 15%. Para os jogos online elegíveis, são calculados sobre a GGR, e não sobre os depósitos dos jogadores.
- A mudança de 2025: Em fevereiro de 2025, a Colômbia introduziu temporariamente um IVA de 19% sobre os depósitos em jogos de azar online. Era uma abordagem fundamentalmente diferente, porque o imposto era acionado quando o dinheiro entrava na conta do jogador, antes de se saber quanta receita de jogo ele geraria.
- O que aconteceu depois: A associação do setor Fecoljuegos informou que a GGR online caiu cerca de 30% após a introdução do IVA. O número deve ser tratado como uma estimativa do setor, mas ilustra por que a escolha da base de cálculo é importante.
- A abordagem mudou: No fim de dezembro de 2025, um novo decreto de emergência (Decreto 1474) instituiu um imposto de 19% sobre jogos online. A Corte Constitucional o suspendeu em janeiro de 2026 e, depois, o declarou inconstitucional, determinando que os impostos indiretos cobrados com base nele fossem restituídos a quem os suportou.
- Imposto adicional em vigor: Em março de 2026, o Decreto 0240 introduziu um imposto nacional sobre o consumo de 16% sobre jogos de azar operados exclusivamente online. O imposto é acionado pelos depósitos dos jogadores, mas é calculado sobre a GGR: o total de apostas menos os prêmios pagos em cada período bimestral. Ele vale apenas para 2026.
- Situação jurídica: O Decreto 0240 foi editado com base em um estado de emergência que a Corte Constitucional manteve apenas parcialmente em junho de 2026. Cada medida adotada com base nele é analisada à luz dos limites fixados pela Corte, e qualquer medida que ultrapasse esses limites ainda pode ser derrubada.
- O que vem a seguir: O governo também tem buscado levar a tributação adicional sobre jogos de azar para a legislação ordinária, o que significa que os operadores ainda precisam acompanhar o que virá depois das medidas temporárias.
Assim, a Colômbia apresenta um risco diferente do de simplesmente ter uma alíquota alta. Mudar a alíquota muda o custo. Mudar o que é tributado pode mudar a rentabilidade do negócio.
Como os dois encargos são calculados sobre a GGR, a carga direta da Colômbia é mais fácil de comparar do que parece à primeira vista. Juntos, os direitos de exploração de 15% e o imposto sobre o consumo de 16% somam cerca de 31% da GGR, antes da taxa de administração de 1% paga à Coljuegos, do imposto de renda da pessoa jurídica e de outros custos. Esse valor fica bem abaixo dos 50% nominais do México. A questão mais difícil não é o número atual, mas se ele continuará valendo no ano que vem.
Para um investidor, as mudanças sucessivas tornam as projeções, os orçamentos de aquisição e o retorno esperado menos confiáveis. Mesmo quando é possível calcular o custo atual, a grande questão é por quanto tempo esse cálculo continuará válido.
Mais informações: o Decreto 0240 de 2026 estabelece o atual imposto nacional sobre o consumo de 16%, a Coljuegos publica as regras sobre os direitos de exploração dos jogos online e a decisão da Corte Constitucional sobre o estado de emergência de 2026 explica os limites dentro dos quais as medidas tributárias de emergência devem operar.
Qual mercado da LATAM tem o maior imposto sobre jogos de azar em 2026?
Com base nas estruturas tributárias atuais, o México tem a maior alíquota nominal de imposto sobre jogos de azar dos três. Seu IEPS de 50% continua bem acima dos encargos diretos combinados da Colômbia, de cerca de 31% da GGR, mesmo depois de considerar as deduções e os créditos disponíveis no sistema mexicano. O Peru está no extremo oposto em relação à alíquota nominal. Seu imposto sobre jogos de 12% é o menor dos três, mas o ISC de 1% sobre os valores apostados faz com que sua carga efetiva dependa muito das margens e do modelo promocional de cada operador e, em alguns cenários, pode chegar muito mais perto da carga do México do que a alíquota nominal sugere. A Colômbia é mais difícil de posicionar. Sua carga direta é menor que a do México, mas sua estrutura tributária tem sido consideravelmente menos estável desde 2025, e o atual imposto sobre o consumo vale apenas para 2026.
| Se você está comparando... | O que o cenário atual sugere | Por quê |
|---|---|---|
| Tributação direta sobre jogos | O México tem a maior alíquota nominal | IEPS de 50%, contra cerca de 31% da GGR na Colômbia e 12% mais 1% dos valores apostados no Peru |
| Base de cálculo | O Peru é o único mercado que tributa os valores apostados | México e Colômbia tributam a receita após o pagamento dos prêmios, enquanto o Peru acrescenta um ISC de 1% sobre o valor de cada aposta |
| Por quanto tempo valem as regras atuais | México sem mudanças para 2027 até agora; Colômbia só até o fim de 2026; Peru em revisão | Nenhuma nova alíquota de IEPS foi proposta para 2027; o imposto da Colômbia é temporário; há duas propostas opostas sobre o ISC em tramitação no Congresso do Peru |
| Margem para aquisição e bônus | Depende do modelo de negócio | A carga da Colômbia, baseada na GGR, é menor que a do México; o ISC do Peru, baseado nos valores apostados, pesa mais sobre operadores de alto volume e com uso intenso de bônus |
| Capacidade de prever custos tributários futuros | O México oferece hoje o caminho mais claro | Sua alíquota está fixada em lei e nenhuma mudança foi proposta para 2027 |
| Risco de mudança no cálculo | Colômbia e Peru se destacam | A Colômbia mudou seu imposto adicional várias vezes desde 2025; o Congresso do Peru está avaliando tanto reduzir quanto aumentar o ISC |
| Custo total do investimento | Nenhuma porcentagem isolada responde a isso | O imposto é apenas uma parte da aquisição de jogadores, da operação legal e da geração de um retorno aceitável. |
A alíquota de 50% torna o México o mercado mais caro?
Se estivermos falando da maior alíquota nominal de imposto sobre jogos de azar, os dados apontam para o México. Mas isso não é exatamente o mesmo que dizer que o México será o mercado mais caro para todos os operadores.
Uma empresa com uma base de jogadores mexicanos já consolidada pode chegar a uma conclusão bem diferente da de um novo operador que investe pesado em aquisição. Da mesma forma, a baixa alíquota nominal do Peru se torna menos atraente para operadores cujo modelo depende de altos volumes de apostas e de bônus. Por outro lado, a rentabilidade na Colômbia fica mais difícil de avaliar se os investidores não puderem confiar que a estrutura tributária atual vai se manter.
Além dos três: Brasil e Panamá
Brasil: De um cronograma tributário previsto em lei à proibição das apostas
O Brasil seria o quarto mercado óbvio desta comparação. Seu imposto de 13% sobre a GGR era o menor entre os grandes mercados e já tinha aumento para 15% previsto em lei até 2028. No entanto, em 25 de setembro de 2026, a Medida Provisória 1.394/2026 proibiu as apostas de quota fixa e os jogos de cassino online, e os operadores licenciados saíram do ar em 6 de outubro.
A medida tem força de lei, mas o Congresso tem até 120 dias para aprová-la, alterá-la ou rejeitá-la, e associações do setor a contestaram no Supremo Tribunal Federal. Em 26 de outubro de 2026, o relator a manteve em vigor e marcou uma audiência pública para 3 de novembro. A audiência terminou sem decisão e, em 9 de novembro de 2026, a proibição continuava em vigor, sem que o Congresso ou o Supremo tivessem chegado a uma decisão final. Para os investidores, o Brasil é o exemplo mais claro de que um cronograma tributário previsível não é o mesmo que um mercado previsível.
Panamá: Um mercado menor com regras mais rígidas para jogos online
O Panamá é um mercado bem menor, mas seu segmento online está crescendo rapidamente. Segundo as estatísticas nacionais, as apostas online cresceram quase 60% na comparação anual nos primeiros sete meses de 2026, chegando a cerca de US$ 464 milhões.
Os jogos são regulados pelo Conselho de Controle de Jogos (Junta de Control de Juegos), vinculado ao Ministério da Economia e Finanças, que permite jogos online licenciados no Panamá desde 2020. A Lei 527 de 2026 tornou as regras ainda mais rígidas. Ela permite que o regulador determine o bloqueio de sites de apostas sem licença, proíbe jogos de azar para menores de 18 anos e exige verificação biométrica de identidade e de idade para apostas online.
É pouco provável que o Panamá mude a comparação das alíquotas nominais, mas o país mostra com que rapidez os requisitos de compliance e verificação podem se tornar uma questão da plataforma de cassino, e não apenas jurídica.
O que os investidores devem comparar entre os mercados de jogos de azar da LATAM?
A comparação entre México, Colômbia e Peru mostra por que a alíquota nominal deve ser apenas um fator em uma comparação muito mais ampla. Antes de decidir se um mercado é mais caro ou mais atraente do que outro, os investidores precisam fazer um conjunto mais amplo de perguntas:
- Sobre o que o imposto incide?
Tributar a GGR, os valores apostados ou os depósitos pode gerar resultados econômicos muito diferentes, mesmo quando a porcentagem parece semelhante. - O que mais o operador paga?
Impostos locais, custos de permissões, impostos corporativos e contribuições obrigatórias podem alterar de forma significativa a carga total. - O que sobra no final?
Quanto fica disponível para aquisição de jogadores, bônus, pagamentos, tecnologia, operações e margem? - Quanta escala é necessária?
Um mercado pode sustentar operadores lucrativos e, ainda assim, ser difícil de rentabilizar para um operador menor ou recém-chegado. - Quão previsíveis são esses custos?
Um plano de investimento de três anos pode se basear razoavelmente nas premissas tributárias e regulatórias de hoje? Um cronograma tributário previsto em lei não garante que a própria atividade continuará sendo permitida. - O que acontece quando as regras mudam?
Novos cálculos de impostos, exigências de prestação de informações e obrigações regulatórias podem gerar custos de tecnologia e de operação, além de uma conta de impostos maior. - Sua plataforma de cassino consegue acompanhar?
Uma nova base de cálculo, regra de prestação de informações ou exigência de verificação precisa funcionar na lógica da carteira, dos pagamentos e dos relatórios antes que um operador consiga cumpri-la.
Em resumo, o mercado mais atraente não é necessariamente aquele com a menor porcentagem ao lado do nome. O que importa é o negócio que você consegue construir com o que sobra.
Perguntas frequentes
Quando as regras tributárias mudam, a plataforma de cassino precisa acompanhar
Existe um último custo que não aparece na alíquota nominal de um imposto: o custo de implementar as regras. Peru e Colômbia são bons exemplos. O Peru cobra um imposto sobre a receita líquida e outro sobre o valor de cada aposta, enquanto a Colômbia passou do IVA sobre depósitos para um imposto sobre o consumo que é acionado pelos depósitos, mas calculado sobre a GGR. Cada mudança afeta mais do que o valor que o operador paga. A plataforma de cassino precisa identificar as transações certas, aplicar o cálculo correto e fornecer as informações exigidas para os relatórios.
Dependendo da mudança, isso pode afetar a carteira, os pagamentos, a lógica contábil e as integrações regulatórias. O mesmo princípio vale para todos os mercados regulados. Um novo imposto, exigência de prestação de informações ou regra para jogadores acaba tendo que se transformar em algo que a tecnologia consiga de fato executar. O Brasil mostra o outro extremo. Quando um mercado fecha de uma hora para outra, a plataforma precisa bloquear novos depósitos, processar saques e informar os saldos restantes dos jogadores em poucos dias.
Na prática, uma mudança na base de cálculo raramente fica restrita à equipe financeira. Um imposto sobre os valores apostados precisa ser calculado em cada aposta no momento em que ela é feita; um imposto acionado por depósitos, no momento em que os recursos chegam à conta do jogador; e um imposto baseado na GGR, somente depois que as apostas são liquidadas e os prêmios são pagos. Dar suporte aos três, ou migrar de um para outro de uma hora para outra, significa que a lógica da carteira, dos relatórios e da conciliação precisa tratar a mesma transação de formas diferentes.
Por isso, para operadores em expansão na LATAM, a questão não é apenas se uma plataforma de cassino oferece suporte hoje a México, Colômbia ou Peru. É a facilidade com que a operação pode ser adaptada quando esses mercados mudarem amanhã.
A plataforma de cassino configurável da Agreegain oferece aos operadores mais controle sobre os requisitos e as integrações específicos de cada mercado, reduzindo a necessidade de tratar cada mudança regulatória como um novo projeto de desenvolvimento. Esse nível de flexibilidade é importante quando a rentabilidade de um mercado pode mudar muito mais rápido do que o plano de investimento original.
Aviso legal
Estas informações não constituem aconselhamento jurídico e foram compiladas exclusivamente a partir de fontes públicas. Elas não devem ser usadas como substituto de aconselhamento jurídico profissional, e a Agreegain não se responsabiliza por qualquer consequência decorrente do seu uso.
Artigos populares do blog