O México aumentou o imposto sobre o jogo para 50%. É agora o mercado mais caro entre os grandes da LATAM?
Atualizado 10 nov. 2026•Publicado 10 nov. 2026
Principais conclusões
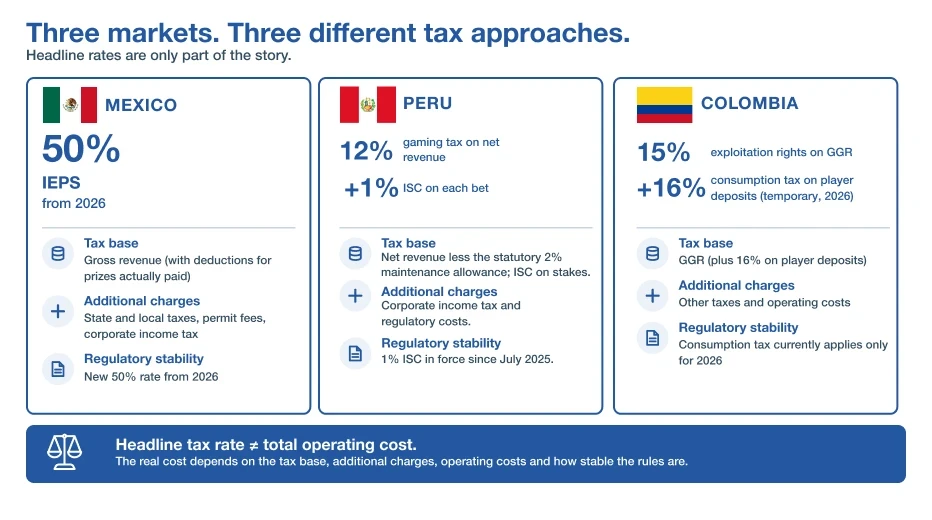
- O México tem a taxa nominal de imposto sobre o jogo mais elevada dos três mercados: um IEPS de 50% a partir de 2026, com dedução dos prémios efetivamente pagos.
- O Peru tem a taxa nominal mais baixa dos três, um imposto sobre o jogo de 12% sobre as receitas líquidas, mas acrescenta um imposto de 1% sobre o valor de cada aposta, o que pode aumentar consideravelmente a sua carga efetiva.
- A Colômbia combina direitos de exploração de 15% com um imposto nacional sobre o consumo temporário de 16%. Ambos são calculados sobre a GGR, o que resulta numa carga direta combinada de cerca de 31% da GGR, mas o imposto sobre o consumo foi criado ao abrigo de poderes de emergência e aplica-se apenas em 2026.
- A percentagem mais baixa não significa automaticamente o custo mais baixo. A base tributável, os encargos adicionais e a estabilidade das regras também contam. O Brasil, que proibiu as apostas em setembro de 2026, mostra a rapidez com que essa estabilidade pode desaparecer.
Aviso legal
Esta informação não constitui aconselhamento jurídico e foi extraída exclusivamente de fontes abertas. Não deve ser utilizada como substituto de aconselhamento jurídico profissional. A Agreegain não aceita qualquer responsabilidade pela sua utilização.
Desde 1 de janeiro de 2026, o imposto federal sobre o jogo no México passou de 30% para 50%. Para quem está a avaliar onde investir na América Latina, é um número que salta imediatamente à vista.
À primeira vista, a comparação com outros grandes mercados da região parece bastante simples. Os operadores online do Peru pagam um imposto sobre o jogo de 12%. Os da Colômbia pagam 15% em direitos de exploração, mais um imposto sobre o consumo temporário. Só com base nestes números, o México parece um mercado muito mais caro para operar.
No entanto, estes números não contam a história toda. A percentagem importa, naturalmente, mas também importa sobre o que incide, que outros impostos e encargos se aplicam e com que frequência as regras mudam. Quando se têm em conta estes fatores, a diferença entre os três mercados pode parecer muito diferente.
Mais importante ainda, os impostos acabam por determinar quanto dinheiro sobra para angariar jogadores, financiar promoções, gerir a operação e obter retorno. Assim, se tivesse de decidir hoje onde aplicar o seu próximo investimento na LATAM, seria o México realmente o mais caro dos três?
Quanto custa realmente operar em cada mercado?
IEPS do México: O que está por trás da taxa de 50% do imposto sobre o jogo
Os 50% do México são reais. Em 1 de janeiro de 2026, a taxa federal do IEPS sobre jogos com apostas e sorteios passou de 30% para 50%. Mas o número nominal não indica o que um operador acaba por pagar.
Estes são os elementos por trás desse número:
- Taxa nominal (IEPS de 50%): Estabelecida no artigo 2.º, fração II, alínea B), da Lei do IEPS, é o imposto federal sobre o jogo e o número que mais atenção atrai. A taxa aplica-se agora expressamente às apostas online, incluindo aos operadores sediados fora do México.
- Quando mudou: O aumento foi introduzido por um decreto publicado no Diario Oficial de la Federación em 7 de novembro de 2025. O Pacote Económico de 2027 não propõe nenhuma nova alteração à taxa.
- O que vem a seguir: O Governo está a analisar um projeto de uma nova Lei Federal de Jogos e Sorteios, pelo que a regulamentação do jogo online no México e os requisitos das licenças podem mudar, mesmo que a taxa do imposto se mantenha.
- O que pode reduzir o cálculo: Os operadores podem deduzir os prémios efetivamente pagos aos jogadores. As promoções e incentivos semelhantes não são considerados prémios.
- Impostos estaduais e locais: Os operadores podem também estar sujeitos a impostos sobre o jogo cobrados localmente. No entanto, os impostos estaduais e locais sobre o jogo que cumpram os requisitos podem ser creditados no IEPS devido, até 20% do imposto federal a pagar.
- Custos das licenças federais: As licenças de jogo podem exigir pagamentos adicionais ao Governo federal. Estes dependem da atividade e da licença em causa, e não de uma percentagem-padrão única para todos os operadores.
- Imposto sobre o rendimento das pessoas coletivas: Mantém-se separado dos encargos específicos do jogo e deve ser tido em conta na avaliação da rentabilidade do negócio no seu conjunto.
- Conformidade: Operar legalmente implica também obrigações de reporte, de conservação de registos, fiscais e de prevenção do branqueamento de capitais, que acrescentam custos que nunca aparecerão nos 50% nominais.
Em suma, a nova taxa do México torna claramente o mercado mais caro. Mas isso não significa que um operador simplesmente entregue 50% e fique com a outra metade.
Por isso, a pergunta mais útil é o que sobra depois de contabilizadas as deduções aplicáveis, os encargos adicionais e os custos de operar legalmente. Esse é o dinheiro disponível para gerir o negócio e, em última análise, fazer com que o investimento no México valha a pena.
Mais informações e orientações fiscais: as orientações do SAT do México sobre o cálculo do IEPS para jogos com apostas e sorteios explicam o que entra no cálculo e que prémios e reembolsos podem ser deduzidos.
Imposto sobre o jogo online no Peru: Porque é que 12% não é a fatura completa
O Peru parte de uma das taxas nominais mais baixas da região. Os operadores licenciados de jogos à distância e de apostas desportivas pagam um imposto sobre o jogo de 12% sobre as receitas líquidas. A complicação está num segundo imposto, que incide sobre algo completamente diferente.
Estes são os principais elementos:
- Taxa nominal: Imposto sobre o jogo de 12%. Nos termos da Lei 31557, alterada pela Lei 31806, os operadores pagam 12% das receitas líquidas mensais, após a dedução dos custos de manutenção da plataforma. O imposto aplica-se a operadores sediados no Peru e no estrangeiro.
- Imposto Seletivo ao Consumo: Desde 2025, aplica-se também um Imposto Seletivo ao Consumo (ISC) de 1% sobre o valor de cada aposta. Como incide sobre os montantes apostados e não sobre as receitas, o seu peso real depende da parte de cada aposta que o operador retém.
- O que significa na prática: Se um operador retiver cerca de 10% dos montantes apostados como GGR, um encargo de 1% sobre os montantes apostados equivale a cerca de 10% da GGR. Algumas análises do setor indicam que a carga combinada pode aproximar-se de 50% da GGR em determinados cenários, sobretudo quando os operadores absorvem o imposto sobre bónus e promoções. Os números são ilustrativos, mas mostram porque é que a base tributável importa tanto como a taxa.
- Regulador e cobrança: O MINCETUR atribui as licenças e supervisiona o mercado, enquanto a SUNAT administra os impostos.
- O que vem a seguir: Estão em apreciação no Congresso duas propostas opostas. Uma alteraria a base do ISC, o que, segundo estimativas do Ministério da Economia e Finanças, poderia reduzir a receita do ISC entre 90% e 95%. A outra aumentaria a taxa do ISC de 1% para 5% de cada aposta.
Assim, o Peru parece barato quando se olha para a percentagem nominal, mas o seu imposto sobre os montantes apostados pode alterar consideravelmente a rentabilidade, sobretudo para os operadores que dependem de elevados volumes de apostas e de atividade promocional. E como as duas propostas apontam em sentidos opostos, o custo de operar em 2027 continua a ser uma incógnita.
Mais informações e orientações fiscais: Lei 31557, Lei 31806, Decreto Supremo 005-2023-MINCETUR, Decreto Supremo 008-2025-EF (ISC), SUNAT, MINCETUR.
Imposto sobre o jogo online na Colômbia: Porque é que 15% é apenas metade da história
A Colômbia parte de um número de aspeto familiar: os operadores online licenciados pagam geralmente direitos de exploração equivalentes a 15% da GGR. A questão é o que foi acrescentado a esse encargo e a rapidez com que esses acréscimos mudaram.
Estes são os principais elementos:
- Taxa nominal: Direitos de exploração de 15%. Para os jogos online que cumprem os requisitos, são calculados sobre a GGR e não sobre os depósitos dos jogadores.
- A alteração de 2025: Em fevereiro de 2025, a Colômbia introduziu temporariamente um IVA de 19% sobre os depósitos em jogo online. Tratava-se de uma abordagem fundamentalmente diferente, porque o imposto era acionado quando o dinheiro entrava na conta do jogador, antes de se saber quanta receita de jogo iria gerar.
- O que aconteceu a seguir: A associação do setor Fecoljuegos informou que a GGR online caiu cerca de 30% após a introdução do IVA. O número deve ser tratado como uma estimativa do setor, mas ilustra porque é que a escolha da base tributável é importante.
- A abordagem mudou: No final de dezembro de 2025, um novo decreto de emergência (Decreto 1474) estabeleceu um imposto de 19% sobre o jogo online. O Tribunal Constitucional suspendeu-o em janeiro de 2026 e, mais tarde, declarou-o inconstitucional, ordenando que os impostos indiretos cobrados ao seu abrigo fossem reembolsados a quem os suportou.
- Imposto adicional em vigor: Em março de 2026, o Decreto 0240 introduziu um imposto nacional sobre o consumo de 16% sobre os jogos de fortuna ou azar explorados exclusivamente online. O imposto é acionado pelos depósitos dos jogadores, mas é calculado sobre a GGR: o total das apostas menos os prémios pagos em cada período bimestral. Aplica-se apenas em 2026.
- Situação jurídica: O Decreto 0240 foi emitido ao abrigo de um estado de emergência que o Tribunal Constitucional apenas validou parcialmente em junho de 2026. Cada medida adotada ao seu abrigo é apreciada à luz dos limites fixados pelo Tribunal, e qualquer medida que os ultrapasse pode ainda ser anulada.
- O que vem a seguir: O Governo procurou também transpor a tributação adicional do jogo para a legislação ordinária, o que significa que os operadores têm de continuar atentos ao que se seguirá às medidas temporárias.
Assim, a Colômbia apresenta um risco diferente do de uma simples taxa elevada. Alterar a taxa altera o custo. Alterar aquilo que é tributado pode alterar a rentabilidade do negócio.
Como ambos os encargos são calculados sobre a GGR, a carga direta da Colômbia é mais fácil de comparar do que parece à primeira vista. Em conjunto, os direitos de exploração de 15% e o imposto sobre o consumo de 16% representam cerca de 31% da GGR, antes da taxa de administração de 1% paga à Coljuegos, do imposto sobre o rendimento das pessoas coletivas e de outros custos. É um valor bem abaixo dos 50% nominais do México. A questão mais difícil não é o número atual, mas sim se continuará a aplicar-se no próximo ano.
Para um investidor, as alterações sucessivas tornam as previsões, os orçamentos de angariação e o retorno esperado menos fiáveis. Mesmo quando é possível calcular o custo atual, a grande questão é durante quanto tempo esse cálculo se manterá válido.
Mais informações: o Decreto 0240 de 2026 estabelece o atual imposto nacional sobre o consumo de 16%, a Coljuegos publica as regras relativas aos direitos de exploração dos jogos online e a decisão do Tribunal Constitucional sobre o estado de emergência de 2026 explica os limites dentro dos quais as medidas fiscais de emergência têm de funcionar.
Que mercado da LATAM tem o imposto sobre o jogo mais elevado em 2026?
Com base nas estruturas fiscais atuais, o México tem a taxa nominal de imposto sobre o jogo mais elevada dos três. O seu IEPS de 50% continua a ser substancialmente superior aos encargos diretos combinados da Colômbia, de cerca de 31% da GGR, mesmo depois de contabilizadas as deduções e os créditos disponíveis no sistema mexicano. O Peru situa-se no extremo oposto no que respeita à taxa nominal. O seu imposto sobre o jogo de 12% é o mais baixo dos três, mas o ISC de 1% sobre os montantes apostados faz com que a sua carga efetiva dependa muito das margens e do modelo promocional de cada operador e, em alguns cenários, pode aproximar-se muito mais da do México do que a taxa nominal sugere. A Colômbia é mais difícil de posicionar. A sua carga direta é inferior à do México, mas a sua estrutura fiscal tem sido consideravelmente menos estável desde 2025, e o atual imposto sobre o consumo aplica-se apenas em 2026.
| Se estiver a comparar... | O que sugere o panorama atual | Porquê |
|---|---|---|
| Tributação direta do jogo | O México tem a taxa nominal mais elevada | IEPS de 50%, face a cerca de 31% da GGR na Colômbia e a 12% mais 1% dos montantes apostados no Peru |
| Base tributável | O Peru é o único mercado que tributa os montantes apostados | O México e a Colômbia tributam a receita depois de pagos os prémios, enquanto o Peru acrescenta um ISC de 1% sobre o valor de cada aposta |
| Durante quanto tempo se aplicam as regras atuais | México sem alterações para 2027, por agora; Colômbia apenas até ao final de 2026; Peru em revisão | Não é proposta nenhuma nova taxa de IEPS para 2027; o imposto da Colômbia é temporário; estão em apreciação no Congresso do Peru duas propostas opostas sobre o ISC |
| Margem para angariação e bónus | Depende do modelo de negócio | A carga da Colômbia, baseada na GGR, é inferior à do México; o ISC do Peru, baseado nos montantes apostados, pesa mais sobre os operadores com grandes volumes e forte utilização de bónus |
| Capacidade de prever os custos fiscais futuros | O México oferece atualmente o caminho mais claro | A sua taxa está fixada na lei e não é proposta nenhuma alteração para 2027 |
| Risco de o cálculo mudar | A Colômbia e o Peru destacam-se | A Colômbia alterou repetidamente o seu imposto adicional desde 2025; o Congresso do Peru está a ponderar tanto reduzir como aumentar o ISC |
| Custo global do investimento | Nenhuma percentagem isolada responde a esta questão | Os impostos são apenas uma parte da angariação de jogadores, da operação legal e da geração de um retorno aceitável. |
A taxa de 50% torna o México o mercado mais caro?
Se nos referirmos à taxa nominal de imposto sobre o jogo mais elevada, os dados apontam para o México. Mas isso não é exatamente o mesmo que dizer que o México será o mercado mais caro para todos os operadores.
Uma empresa com uma base de jogadores mexicanos consolidada pode chegar a uma conclusão muito diferente da de um novo operador que investe fortemente em angariação. Do mesmo modo, a taxa nominal baixa do Peru torna-se menos atrativa para os operadores cujo modelo depende de elevados volumes de apostas e de bónus. Em contrapartida, a rentabilidade na Colômbia torna-se mais difícil de avaliar se os investidores não puderem confiar que a atual estrutura fiscal se vai manter.
Para além dos três: Brasil e Panamá
Brasil: De um calendário fiscal definido por lei à proibição das apostas
O Brasil teria sido o quarto mercado óbvio desta comparação. O seu imposto de 13% sobre a GGR era o mais baixo dos grandes mercados e já estava previsto por lei que subisse para 15% até 2028. No entanto, em 25 de setembro de 2026, a Medida Provisória 1.394/2026 proibiu as apostas à cota e os jogos de casino online, e os operadores licenciados ficaram offline a 6 de outubro.
A medida tem força de lei, mas o Congresso dispõe de até 120 dias para a aprovar, alterar ou rejeitar, e várias associações do setor contestaram-na junto do Supremo Tribunal Federal. Em 26 de outubro de 2026, o relator manteve-a em vigor e marcou uma audiência pública para 3 de novembro. A audiência terminou sem decisão e, a 9 de novembro de 2026, a proibição continuava em vigor, sem que o Congresso ou o Supremo Tribunal tivessem chegado a uma decisão final. Para os investidores, o Brasil é o exemplo mais claro de que um calendário fiscal previsível não é o mesmo que um mercado previsível.
Panamá: Um mercado mais pequeno com regras mais rigorosas para o jogo online
O Panamá é um mercado muito mais pequeno, mas o seu segmento online está a crescer rapidamente. Segundo as estatísticas nacionais, as apostas online aumentaram quase 60% em termos homólogos nos primeiros sete meses de 2026, atingindo cerca de 464 milhões de dólares americanos (US$).
O jogo é regulado pelo Conselho de Controlo de Jogos (Junta de Control de Juegos), integrado no Ministério da Economia e Finanças, que permite o jogo online licenciado no Panamá desde 2020. A Lei 527 de 2026 tornou as regras ainda mais rigorosas. Permite ao regulador ordenar o bloqueio de sites de apostas sem licença, proíbe o jogo a menores de 18 anos e exige a verificação biométrica da identidade e da idade para as apostas online.
É pouco provável que o Panamá altere a comparação das taxas nominais, mas mostra a rapidez com que os requisitos de conformidade e verificação podem tornar-se uma questão da plataforma de casino e não apenas jurídica.
O que devem os investidores comparar entre os mercados de jogo da LATAM?
A comparação entre o México, a Colômbia e o Peru mostra porque é que a taxa nominal deve ser apenas um fator numa comparação muito mais ampla. Antes de decidir se um mercado é mais caro ou mais atrativo do que outro, os investidores devem colocar um conjunto de questões mais amplo:
- Sobre o que incide o imposto?
Tributar a GGR, os montantes apostados ou os depósitos pode gerar rentabilidades muito diferentes, mesmo quando a percentagem parece semelhante. - O que mais paga o operador?
Os impostos locais, os custos das licenças, os impostos sobre as empresas e as contribuições obrigatórias podem alterar significativamente a carga global. - O que sobra no final?
Quanto fica disponível para angariação de jogadores, bónus, pagamentos, tecnologia, operações e margem? - Que escala é necessária?
Um mercado pode sustentar operadores rentáveis e, ainda assim, ser difícil de rentabilizar para um operador mais pequeno ou recém-chegado. - Até que ponto esses custos são previsíveis?
Pode um plano de investimento a três anos basear-se razoavelmente nos pressupostos fiscais e regulamentares atuais? Um calendário fiscal definido por lei não garante que a própria atividade continue a ser permitida. - O que acontece quando as regras mudam?
Novos cálculos fiscais, requisitos de reporte e obrigações regulamentares podem gerar custos tecnológicos e operacionais, além de uma fatura fiscal mais elevada. - A sua plataforma de casino consegue acompanhar?
Uma nova base tributável, regra de reporte ou requisito de verificação tem de funcionar na lógica da carteira, dos pagamentos e do reporte antes de um operador poder cumpri-la.
Em suma, o mercado mais atrativo não é necessariamente o que tem a percentagem mais baixa ao lado do nome. O que importa é o negócio que se consegue construir com o que sobra.
Perguntas frequentes
Quando as regras fiscais mudam, a plataforma de casino tem de acompanhar
Há um último custo que não aparece na taxa nominal de um imposto: o custo de aplicar as regras. O Peru e a Colômbia são exemplos úteis. O Peru cobra um imposto sobre as receitas líquidas e outro sobre o valor de cada aposta, enquanto a Colômbia passou do IVA sobre os depósitos para um imposto sobre o consumo que é acionado pelos depósitos, mas calculado sobre a GGR. Cada alteração afeta mais do que o montante que um operador paga. A plataforma de casino tem de identificar as transações certas, aplicar o cálculo correto e fornecer a informação necessária para o reporte.
Consoante a alteração, isto pode afetar a carteira, os pagamentos, a lógica contabilística e as integrações regulamentares. O mesmo princípio aplica-se a todos os mercados regulados. Um novo imposto, requisito de reporte ou regra relativa aos jogadores acaba por ter de se tornar algo que a tecnologia consiga efetivamente fazer. O Brasil mostra o outro extremo. Quando um mercado fecha com pouca antecedência, a plataforma tem de bloquear novos depósitos, processar levantamentos e reportar os saldos remanescentes dos jogadores em poucos dias.
Na prática, uma alteração da base tributável raramente fica confinada à equipa financeira. Um imposto sobre os montantes apostados tem de ser calculado em cada aposta no momento em que é feita; um imposto acionado pelos depósitos, no momento em que os fundos chegam à conta do jogador; e um imposto baseado na GGR, apenas depois de as apostas serem liquidadas e os prémios pagos. Suportar os três, ou passar de um para outro com pouca antecedência, significa que a lógica da carteira, do reporte e da reconciliação tem de tratar a mesma transação de formas diferentes.
Assim, para os operadores em expansão na LATAM, a questão não é apenas se uma plataforma de casino suporta hoje o México, a Colômbia ou o Peru. É a facilidade com que a operação pode ser adaptada quando esses mercados mudarem amanhã.
A plataforma de casino configurável da Agreegain dá aos operadores maior controlo sobre os requisitos e as integrações específicos de cada mercado, reduzindo a necessidade de tratar cada alteração regulamentar como um novo projeto de desenvolvimento. Este nível de flexibilidade é importante quando a rentabilidade de um mercado pode mudar muito mais depressa do que o plano de investimento inicial.
Aviso legal
Esta informação não constitui aconselhamento jurídico e foi compilada exclusivamente a partir de fontes publicamente disponíveis. Não deve ser utilizada como substituto de aconselhamento jurídico profissional, e a Agreegain não aceita qualquer responsabilidade decorrente da sua utilização.
Postagens populares do blog