Operar um casino online no México com um imposto de 50 %: Os unit economics que os operadores calculam mal
Atualizado 18 set. 2026•Publicado 18 set. 2026
Pontos-chave
- A taxa de 50 % entrou em vigor a 1 de janeiro de 2026, ao abrigo de um decreto publicado no DOF a 7 de novembro de 2025. Para os operadores titulares de permissão, aplica-se depois dos prémios elegíveis, pelo que a base se aproxima mais do GGR do que do turnover, embora nem todos os operadores sejam tributados sobre essa base.
- Uma decisão de um tribunal federal de 2024 sustenta a dedução dos prémios antes da aplicação da taxa, ainda que se referisse à taxa de 30 % anterior à reforma.
- O IEPS é apenas uma camada de uma carga fiscal acumulada que inclui também o imposto sobre o rendimento das empresas (ISR) e os tributos estaduais e municipais.
- Os operadores não residentes pagam o imposto no local onde se encontra o jogador e arriscam o bloqueio temporário do seu serviço digital em caso de incumprimento.
- As associações do setor estimam que a maior parte da oferta de jogo online do México está fora do quadro legal, pelo que os operadores licenciados competem com rivais que não pagam nada.
- Trate o custo de um bónus como um intervalo até que um consultor fiscal mexicano qualificado confirme como o jogo financiado por bónus entra no cálculo.
- Reconstrua as condições de afiliação e os benchmarks de payback para o México, em vez de os importar do Brasil ou da Colômbia.
O interesse comercial de entrar no México é muito diferente desde 1 de janeiro de 2026, data em que a taxa do Imposto Especial sobre Produção e Serviços (IEPS) aplicável aos jogos com apostas e sorteios subiu de 30 % para 50 %. O decreto que altera a Lei do IEPS, publicado na edição vespertina do Diario Oficial de la Federación a 7 de novembro de 2025, introduziu o aumento e reformulou o primeiro parágrafo do artigo 2.º, fração II, alínea B) da Lei. Isto levou muitas empresas a reavaliar se o mercado continua a encaixar nos seus objetivos comerciais. No papel, a aritmética parece simples. Uma taxa de imposto mais elevada significa, apenas, margens mais baixas. Na prática, o impacto vai muito além disso. Altera a economia da aquisição de clientes, a estratégia de bónus, os acordos de afiliação e o tempo necessário para recuperar o investimento em marketing.
Este artigo não trata de saber se os operadores devem entrar no México. Trata de perceber que pressupostos comerciais continuam a funcionar no novo regime fiscal, quais merecem ser revistos e por que razão olhar para além do GGR agregado dá uma imagem muito mais clara do desempenho real do negócio.
Aviso legal
Esta informação não constitui aconselhamento jurídico e resulta exclusivamente de fontes abertas. Não deve ser utilizada em substituição de aconselhamento jurídico profissional e a Agreegain não assume qualquer responsabilidade pela sua utilização.
Porque é que um aumento de imposto para 50 % altera mais do que a rentabilidade
Ao construir um modelo financeiro para o México, é natural procurar referências noutras partes da América Latina. Mercados como o Brasil e a Colômbia podem fornecer benchmarks úteis de custos de aquisição, estratégias de bónus, acordos de afiliação e valor do jogador. O problema surge quando esses benchmarks são transpostos sem ter em conta a posição fiscal do México, que é muito diferente.
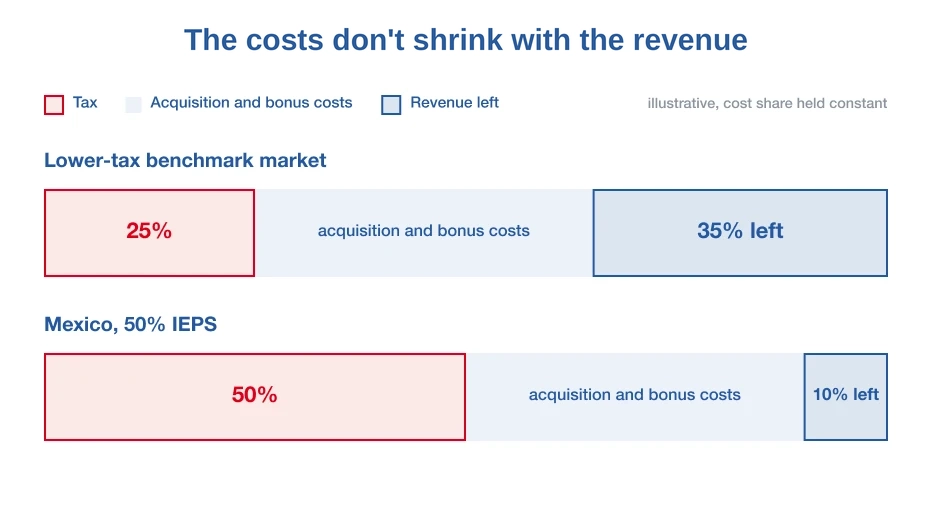
Uma taxa de IEPS de 50 % não afeta todas as áreas do negócio da mesma forma. Os custos de aquisição não descem automaticamente porque os impostos subiram. Os afiliados continuam a esperar condições comercialmente atrativas e os jogadores continuam a responder a bónus e promoções. O que muda é a receita que sobra para absorver esses custos. Assim, uma estratégia de bónus ou um acordo de afiliação que faz sentido comercial noutros mercados pode ser muito mais difícil de justificar no México.
Isto também altera a forma como os operadores devem pensar o crescimento. Aumentar o volume de jogadores pode parecer positivo ao nível do GGR. Ainda assim, esse crescimento perde grande parte do seu valor se o custo de adquirir e reter esses jogadores subir mais depressa do que a contribuição destes após impostos.
Existe ainda uma dimensão competitiva que não aparece em nenhum cálculo fiscal. A AIEJA, a associação mexicana de titulares de permissão e operadores, estimou que cerca de 60 % da oferta de jogo online disponível no México está fora do quadro legal. Outras fontes do setor apontam para um valor mais próximo de metade. Em qualquer dos casos, os operadores licenciados não competem em igualdade de circunstâncias. O lado que cumpre a lei acabou de ficar 20 pontos percentuais mais caro.
A preocupação não se limita aos comentários do setor. Os advogados fiscalistas da Lazcano y Avedillo alertaram que aumentar a taxa poderia custar ao SAT cerca de 12 mil milhões de MXN — aproximadamente 650 milhões de USD — à medida que os operadores licenciados saem do mercado e os jogadores migram para plataformas não reguladas. O Ministério das Finanças defendeu o contrário quando a medida foi proposta e projetou 5.024 milhões de MXN de receita adicional para 2026.
Para os operadores, a consequência prática é que os jogadores avaliam a generosidade dos bónus, os preços e a qualidade do produto face a alternativas que não suportam qualquer carga fiscal. Os pressupostos sobre conversão e retenção retirados de mercados com um canal cinzento mais reduzido correm o risco de se revelar otimistas no México. A questão relevante não é, por isso, apenas quanto imposto se paga, mas que pressupostos comerciais continuam realistas depois de aplicado esse imposto.
Perceber o que é efetivamente tributado
Antes de analisar como a taxa de IEPS de 50 % afeta os unit economics de um casino online, há um equívoco importante a esclarecer. O imposto é por vezes descrito como se os operadores entregassem simplesmente 50 % de tudo o que os jogadores apostam. O cálculo não funciona assim.
O IEPS de 50 % do México não se aplica a cada peso apostado. Em termos simples, os operadores podem deduzir os prémios elegíveis pagos aos jogadores antes de aplicar a taxa. Por exemplo, se os jogadores apostarem 100 MXN e o operador devolver 96 MXN em prémios, sobram 4 MXN. O IEPS de 50 % seria então calculado sobre esse montante remanescente, gerando 2 MXN de imposto, antes de considerar quaisquer outros ajustamentos permitidos.
Uma aposta de 100 MXN significa 96 MXN devolvidos = 4 MXN remanescentes. Imposto de 50 % = 2 MXN.
O artigo 18 da Lei do IEPS mexicana funciona, por isso, muito mais como um imposto sobre o montante retido após a dedução dos prémios elegíveis do que como um imposto sobre o turnover total das apostas. A taxa consta do artigo 2.º, fração II, alínea B), enquanto as deduções que definem a base constam do artigo 18. O decreto de novembro de 2025 alterou ambos, pelo que os operadores que trabalhem com um texto consolidado antigo estarão a ler a versão errada.
A ordem desse cálculo foi discutida em tribunal. Uma decisão de 2024 do Segundo Tribunal Colegiado en Materia Administrativa del Tercer Circuito determinou que a taxa se aplica depois de subtraídos os montantes autorizados, e não ao valor bruto com as deduções feitas posteriormente. Há duas ressalvas relevantes. A decisão dizia respeito à taxa de 30 % em vigor em 2015, pelo que aborda a redação anterior à reforma. Além disso, o próprio raciocínio admite que a Lei não indica o momento exato em que a taxa deve ser aplicada e apoia-se na jurisprudência anterior 1a./J. 128/2009 do Supremo Tribunal sobre a forma como a base desta contribuição deve ser construída. Trata-se de uma tese isolada sobre uma versão anterior da norma e não de um entendimento consolidado.
Para os operadores titulares de permissão, a base tributável está, então, muito mais próxima do GGR do que do turnover, ainda que as deduções concretas que podem ser aplicadas continuem a ser relevantes. Essa lógica não se estende a todos os sujeitos que o imposto agora abrange. O mesmo decreto acrescentou uma disposição relativa aos jogos e sorteios online oferecidos a partir do estrangeiro por prestadores sem estabelecimento no México e, nesses serviços, o valor tributável é o total recebido dos jogadores, sem qualquer dedução. Um prestador digital não residente sujeito à mesma taxa nominal de 50 % pode, por isso, suportar uma carga efetiva muito diferente, e é por isso que a situação em matéria de licenciamento tem de ser resolvida antes de qualquer um destes cálculos ser útil.
A taxa de 50 % não é toda a carga fiscal
Perceber corretamente a base do IEPS resolve apenas parte do problema de modelação, porque o IEPS não é o único imposto que um operador suporta no México. Os operadores também pagam imposto sobre o rendimento das empresas (ISR) sobre o lucro líquido, enquanto os estados e os municípios aplicam os seus próprios tributos, e algumas jurisdições acrescentam ainda um imposto sobre o consumo na atividade de jogo. O valor nominal de 50 % descreve, portanto, uma camada de uma carga acumulada e não o custo total de operar.
Isto é relevante para qualquer modelo assente em comparações regionais. Um cálculo de payback que trate o IEPS como a única linha fiscal subestima o custo real de um jogador mexicano, e a diferença aumenta à medida que o negócio se torna rentável — precisamente o momento em que o imposto sobre o rendimento começa a pesar. Os operadores devem apurar a carga completa para a sua estrutura societária concreta e para os estados-alvo antes de comparar o México com o Brasil ou a Colômbia.
A quem se aplica agora a taxa de 50 %
A reforma de 2026 veio também responder a uma questão que antes deixava margem para interpretação: que operadores estão abrangidos. As apostas e o jogo digitais são agora tributados a 50 %, quer o prestador resida no México, quer preste serviços a partir do estrangeiro através da internet ou de uma plataforma de intermediação digital. Essas disposições foram introduzidas pelo mesmo decreto de novembro de 2025, que acrescentou três parágrafos ao artigo 2.º, fração II, alínea B) e aditou os novos artigos 18-B e 20-A à Lei. Os não residentes sem estabelecimento estável no México ficam obrigados quando o destinatário do serviço digital se encontra em território mexicano, que é o ponto fixado pelo artigo 18-B.
As obrigações associadas não estão descritas na íntegra, mas sim por remissão: o segundo parágrafo do artigo 2.º, fração II, alínea B) remete os prestadores estrangeiros e as plataformas de intermediação para os artigos 5-A BIS e 20-A da Lei do IEPS, e o artigo 20-A exige, por sua vez, que os prestadores não residentes cumpram o artigo 18-D, frações I, VI e VII da Lei do IVA: inscrição no RFC, designação de um representante legal com domicílio no México e assinatura eletrónica avançada. O artigo 20-A obriga ainda a reportar mensalmente ao SAT o número de serviços prestados a destinatários no México e o número desses destinatários, bem como a calcular e pagar mensalmente o imposto sobre as contrapartidas efetivamente cobradas, com entrega até ao dia 17 do mês seguinte.
O incumprimento tem associada uma sanção sem equivalente na maioria dos mercados. O quarto parágrafo da alínea B) e os parágrafos finais do artigo 20-A preveem o bloqueio temporário do acesso ao serviço digital do prestador, aplicado ao abrigo dos artigos 18-H BIS a 18-H QUINTUS da Lei do IVA. O artigo 20-A confirma igualmente que cumprir estas obrigações não cria, por si só, um estabelecimento estável no México.
Há um ponto de redação que vale a pena assinalar, mais do que resolver. Os artigos 5-A BIS e 20-A estão escritos por remissão para a alínea D) — as disposições sobre videojogos —, enquanto a alínea B) manda os prestadores de apostas cumpri-los «no que for aplicável». Saber como essa remissão funciona na prática é uma questão para consultores jurídicos mexicanos, não algo que um modelo comercial deva dar por resolvido.
Para um modelo que trata a entrada no mercado como uma decisão de marketing e conteúdo, estas são novas rubricas de custo e não pormenores administrativos. O registo, a representação local e a capacidade de reporting necessária para pagar corretamente fazem parte do custo de servir um jogador mexicano, e surgem antes do primeiro peso de GGR.
Depois de a base tributável ser corretamente compreendida, as questões comerciais tornam-se bastante mais interessantes.
Aviso legal
Esta informação não constitui aconselhamento jurídico e resulta exclusivamente de fontes abertas. Não deve ser utilizada em substituição de aconselhamento jurídico profissional e a Agreegain não assume qualquer responsabilidade pela sua utilização.
A questão fiscal está dentro de uma questão de licenciamento
Tudo o que ficou dito assenta num pressuposto que merece ser afirmado com clareza: o de que um operador consegue sequer ser licenciado no México.
O México não emite uma licença autónoma de jogo online. As permissões são concedidas pela Dirección General de Juegos y Sorteos, no âmbito da SEGOB, ao abrigo da Lei Federal de Jogos e Sorteios de 1947 e do respetivo Regulamento de 2004, e a atividade online é tratada como uma extensão de uma permissão presencial já existente e não como uma categoria separada. O artigo 85 do Regulamento de 2004 permite que um estabelecimento com permissão receba apostas por internet, telefone ou meios eletrónicos, com um sistema de controlo aprovado pela SEGOB. É esse artigo que suporta a maior parte do peso do regime online.
Há vários anos que não são emitidas novas permissões e não existe publicado qualquer período de candidatura ou tabela de taxas. Um decreto de novembro de 2023 que alterou o Regulamento eliminou também a figura do «operador», que antes permitia a uma empresa operar ao abrigo da permissão de outra entidade, com efeitos à medida que as permissões existentes caducam. Na prática, as vias disponíveis são acordos comerciais com titulares de permissão já existentes, enquanto as suas permissões se mantiverem. Há vários anos que se discute uma nova lei do jogo abrangente, mas ainda não foi aprovada: a lei de 1947 e o Regulamento de 2004, alterado em 2023, continuam a ser o quadro em vigor.
Isto muda a forma como a questão fiscal deve ser lida. A taxa de 50 % aplica-se aos prestadores não residentes que servem jogadores no México, tenham ou não permissão, pelo que o IEPS e o licenciamento são agora duas questões distintas e não uma só. Estar abrangido por um imposto não é uma autorização, e as duas coisas não devem ser confundidas em nenhum dos sentidos. Um operador pode estar plenamente abrangido pelo imposto sem ter uma via clara para obter uma permissão, e as obrigações de reporte e registo descritas acima surgem de qualquer forma. Quem modele os unit economics mexicanos deve começar por determinar a sua situação de licenciamento, com consultores jurídicos mexicanos, porque é dela que depende qual das duas bases do artigo 18 lhe é aplicável — e esse único ponto move o modelo mais do que qualquer pressuposto sobre custo de aquisição.
O México é um caso atípico, na medida em que a própria via das autorizações está fechada. Nos mercados que estão efetivamente a emitir licenças, a fasquia está a mover-se noutra direção: o nosso vídeo O controlo de jogo responsável que decide a aprovação de licenças em 2026 analisa de que forma os padrões de jogo responsável se estão a tornar um fator decisivo na aprovação de licenças.
Como o imposto de 50 % altera a economia dos bónus
Os bónus são uma das primeiras áreas em que as regras fiscais mexicanas podem complicar um modelo financeiro que, de outro modo, seria simples. Os operadores usam regularmente ofertas de boas-vindas, free spins e outras promoções para adquirir e reter jogadores, mas calcular o seu custo real no sistema do IEPS de 50 % exige mais do que somar a despesa promocional à P&L.
A questão central é a forma como o jogo financiado por bónus deve ser tratado para efeitos fiscais. O artigo 18 baseia o cálculo dos titulares de permissão nos montantes efetivamente recebidos dos participantes. Um bónus concedido pelo operador não é dinheiro recebido do jogador, o que levanta uma questão importante sobre a forma como as apostas financiadas por bónus, e quaisquer prémios daí resultantes, devem entrar no cálculo.
Para os operadores, há três resultados possíveis a modelar:
- As apostas financiadas por bónus ficam fora dos montantes tributáveis recebidos. Isto poderia reduzir o impacto fiscal associado ao jogo promocional.
- Os prémios gerados pelo jogo com bónus recebem tratamento diferente. Isto poderia alterar significativamente o custo efetivo da mesma promoção.
- Apenas alguns montantes são dedutíveis. O custo final depende da forma exata como a promoção funciona e de como cada transação é registada.
As orientações públicas não dão uma resposta suficientemente clara para resolver estes cenários. Nenhum dos três resultados acima deve ser tratado como a posição mais provável: são o intervalo face ao qual um operador tem de modelar. Esta é uma das áreas em que é necessário aconselhamento específico de consultores fiscais mexicanos qualificados antes de os pressupostos sobre bónus entrarem numa previsão.
Até essa posição estar confirmada, o custo de um bónus no México deve ser visto como um intervalo e não como um número fixo. E esse intervalo pode ser suficientemente amplo para determinar se uma campanha de aquisição é comercialmente viável.
Os pressupostos comerciais que merecem ser repensados
Depois de os operadores calcularem o desempenho após a taxa de IEPS de 50 %, vários pressupostos comerciais começam a parecer diferentes. A questão não é se estas abordagens continuam a funcionar, mas se continuam a gerar um retorno aceitável.
| Área comercial | Pressuposto habitual de modelação | O que muda no México |
|---|---|---|
| Qualidade da aquisição | O volume de jogadores sustenta o crescimento | A contribuição após impostos importa mais do que o volume por si só. |
| Estratégia de bónus | As promoções apoiam a aquisição e a retenção | O custo real depende em parte do tratamento fiscal |
| Acordos de afiliação | As condições de revenue share já estabelecidas podem ser reutilizadas | A contribuição após impostos pode sustentar condições diferentes |
| Período de payback | Os benchmarks regionais servem de guia útil | Impostos mais elevados podem alargar os prazos de recuperação |
| Fluxo de caixa | O desempenho operacional acompanha, em geral, a geração de caixa | As deduções fiscais podem transitar de um mês para outro |
| Reporting | O GGR dá uma visão útil do desempenho | A contribuição após impostos ganha importância |
- Estratégia de bónus.
Como já foi referido, o custo do jogo promocional tem de ser modelado com cuidado no regime fiscal mexicano. O ponto comercial relevante é que os bónus devem ser avaliados pela contribuição que acabam por gerar e não apenas pelo volume de aquisição. - Acordos de afiliação.
As percentagens de revenue share que funcionam noutros mercados podem tornar-se difíceis de sustentar quando se junta a carga fiscal mais elevada do México. Por isso, os operadores precisam de modelar se as comissões de afiliação são calculadas sobre o GGR ou sobre a receita após impostos, e que contribuição sobra depois disso. - Períodos de payback.
Se sobra menos receita após impostos para recuperar os custos de aquisição, o tempo necessário para um jogador se tornar rentável pode aumentar. Isso torna menos úteis os benchmarks importados de CAC e payback, a menos que sejam recalculados para o México. - Fluxo de caixa.
Um mês com muitos prémios pagos não gera necessariamente um benefício fiscal imediato em caixa. Quando as deduções permitidas excedem o valor da atividade do mês, o artigo 18 permite transitar o excesso para os meses seguintes em vez de gerar um reembolso. - Reporting.
O GGR agregado pode continuar a parecer saudável enquanto determinados canais de aquisição têm mau desempenho depois de incluídos os impostos, os bónus e os custos de afiliação. Medir a contribuição por canal de aquisição e por grupo de jogadores dá aos operadores um sinal mais precoce de onde a economia do negócio está a mudar.
Aquilo que os operadores precisam de conseguir ver
Em última análise, a taxa de imposto mais elevada altera o que os operadores precisam de saber sobre o desempenho comercial. O GGR agregado continua a ser uma métrica importante, mas, por si só, não mostra se os jogadores que geram essa receita continuam a dar um retorno aceitável depois de contabilizados os custos de os adquirir e reter.
Por isso, os operadores precisam de visibilidade para além do número principal, em áreas como:
- Contribuição após impostos: quanta receita do jogador sobra depois de contabilizado o IEPS aplicável?
- Contribuição após bónus: as promoções geram valor adicional do jogador suficiente para justificar o seu custo real?
- Contribuição após custos de afiliação: que parceiros de aquisição continuam a trazer jogadores em condições comercialmente sustentáveis?
- Desempenho por grupo de jogadores: como se comportam os jogadores adquiridos através de diferentes campanhas, canais ou períodos depois de incluídos os custos associados?
- Reporting por mercado: é possível medir os cálculos fiscais mexicanos e o desempenho comercial separadamente da atividade noutras jurisdições?
Com uma taxa de IEPS de 50 %, adquirir mais jogadores não se traduz necessariamente em melhor desempenho comercial. O que importa é perceber que jogadores, canais e estratégias promocionais continuam a gerar um retorno aceitável depois de considerados os principais custos.
Quanto mais cedo os operadores virem essas diferenças, mais cedo podem ajustar o investimento em aquisição, a estratégia de bónus e os acordos comerciais.
Um melhor reporting conta mais quando os impostos são elevados
Identificar cedo essas diferenças depende de ter sistemas de reporting capazes de as mostrar. Ou seja, uma coisa é saber que a contribuição após impostos, bónus e custos de aquisição deve ser medida. Outra, bem diferente, é ter essa informação disponível com rapidez suficiente para influenciar as decisões comerciais.
É aqui que um melhor reporting e análise ganham particular importância num mercado de impostos elevados como o México. Os operadores precisam de perceber não só quanta receita o casino gerou, mas de onde veio essa receita, quanto custou gerá-la e quanto valor sobra depois de considerados os impostos e os restantes custos comerciais relevantes.
Isso exige visibilidade a vários níveis. Os operadores precisam de rastrear com rigor as transações e as deduções elegíveis, separar os cálculos fiscais mexicanos dos de outras jurisdições e conciliar os dados da plataforma com os valores finalmente reportados para efeitos fiscais. O México exige que os operadores de jogos com apostas e sorteios tenham um sistema central de apostas, um sistema de caixa e controlo de numerário e um canal que envie esses dados ao SAT online e em tempo real.
Do ponto de vista comercial, os mesmos dados devem ajudar os operadores a identificar que canais de aquisição, grupos de jogadores e promoções estão a gerar um retorno aceitável após impostos. Isto torna-se cada vez mais importante à medida que as empresas se expandem para jurisdições com taxas de imposto e obrigações de reporte diferentes.
O reporting avançado cumpre, assim, duas funções. Demonstra o que aconteceu para efeitos regulatórios e fiscais e, ao mesmo tempo, dá aos operadores a visibilidade necessária para decidir o que deve acontecer a seguir. Aos 50 %, a verdadeira questão é se os operadores têm visibilidade suficiente para perceber quando um canal, uma promoção ou um acordo comercial não está a resultar, e tempo suficiente para o mudar, se for caso disso.
Perguntas frequentes
Aviso legal
Esta informação não constitui aconselhamento jurídico e resulta exclusivamente de fontes abertas. Não deve ser utilizada em substituição de aconselhamento jurídico profissional e a Agreegain não assume qualquer responsabilidade pela sua utilização.
Postagens populares do blog