Os 4 números que faltam no seu relatório de aquisição
Atualizado 23 out. 2026•Publicado 23 out. 2026
Pontos-chave
- O GGR mede a receita, não a rentabilidade, pelo que dois afiliados com 100.000 € podem gerar um valor completamente diferente.
- O Remote Gaming Duty do Reino Unido fica agora com 40 % dos lucros do jogo remoto obtidos com clientes do Reino Unido, depois de ter subido de 21 % em abril de 2026.
- As jogadas grátis fazem parte da base tributável, o que significa que a despesa promocional nunca reduz o imposto a pagar.
- Atribua o custo dos bónus ao canal de aquisição, em vez de o agregar num total promocional para todo o mercado.
- As estruturas de comissões impedem comparações equivalentes, porque os acordos de CPA, revenue share e híbridos valorizam o mesmo GGR de forma diferente.
- Associe os custos de pagamento às coortes, já que o comportamento de depósito e a combinação de mercados alteram a economia do processamento entre grupos de jogadores.
- As médias agregadas escondem os canais com prejuízo, por isso calcule a contribuição por canal e por coorte de aquisição.
O iGaming não é diferente de qualquer outro negócio. Os números em queda no balanço chamam a atenção, enquanto um desempenho aparentemente saudável não costuma receber o mesmo escrutínio. Mas isso pode criar um ponto cego dispendioso na aquisição de clientes, sobretudo quando um problema nem sequer parece um problema.
Imagine que um dos seus canais mais fortes acabou de fechar mais um bom mês. Os jogadores estão a chegar, o GGR está saudável e nada nos números principais sugere que seja altura de o encerrar. Pelo contrário, a conversa óbvia é sobre se deve investir mais.
Mas e se esse canal tiver deixado de ser rentável há dois meses?
Não tem de haver nada de errado com os números. A receita é real, os jogadores são reais e o relatório pode estar totalmente correto. O problema é a pergunta que lhe é feita. O GGR pode dizer-lhe o que esses jogadores geraram. Mas não consegue, por si só, dizer-lhe se a sua aquisição foi rentável.
E essa discrepância sai cara quando passa despercebida. Um canal pode continuar a gerar receita, a parecer produtivo e a receber orçamento muito depois de a sua economia ter mudado.
Então, para onde foi a rentabilidade? A resposta não está escondida num modelo financeiro obscuro. Muitas vezes, encontra-se em quatro números conhecidos que mudam muito quando analisados em conjunto com o canal de aquisição que lhes deu origem.
O GGR não é o problema. Fazer-lhe a pergunta errada é
Há boas razões para o GGR ser um dos números mais conhecidos do iGaming. Na sua essência, mostra a diferença entre o montante apostado e os ganhos devolvidos aos jogadores, dando aos operadores uma visão precisa da receita de jogo gerada numa marca, num mercado ou num produto.
Mas, quando passa de medir a receita para decidir onde investir o orçamento de aquisição, a pergunta muda.
Suponhamos, por exemplo, que dois afiliados geram, cada um, 100.000 € de GGR. Olhando apenas para esse número, pouco os distingue. No entanto, isso não significa que ambos tenham rendido ao negócio o mesmo montante nem, na verdade, que algum deles tenha sequer sido rentável.
Para o perceber, temos de começar a contabilizar o que aconteceu à receita pelo caminho. Quanto se perdeu em impostos? Quanto se gastou em bónus e incentivos? Quanto custou a relação com o afiliado? E quanto custou processar os pagamentos dos jogadores?
Estes quatro números começam a explicar a diferença entre a receita gerada e o valor retido.
| Custo | A pergunta a que ajuda a responder |
|---|---|
| Imposto sobre o jogo | Que parte da receita se perde com a carga fiscal aplicável? |
| Custo dos bónus | Quanto valor promocional sustentou essa receita? |
| Comissão de afiliados | Quanto custou adquirir esses jogadores através do canal? |
| Custo dos pagamentos | Quanto custou processar os seus depósitos, levantamentos e outras operações de pagamento? |
1. Impostos: Que parte da receita fica realmente consigo?
Os impostos são a primeira razão pela qual 100.000 € de GGR não têm necessariamente o mesmo valor em todos os mercados onde são gerados. A taxa que um operador paga depende do mercado, tal como a base sobre a qual esse imposto é calculado.
Veja-se o caso do Reino Unido. Desde abril de 2026, o Remote Gaming Duty é cobrado à taxa de 40 % sobre os lucros do jogo remoto gerados por clientes do Reino Unido. Outros mercados regulados aplicam as suas próprias taxas, definições e regras sobre o que pode ser deduzido antes de se calcular o imposto a pagar.
Isto é relevante quando a aquisição atravessa fronteiras. Uma campanha que gera um GGR forte num mercado pode deixar consideravelmente mais do que outra com um desempenho idêntico noutro mercado.
Por isso, comparar canais com base num pressuposto fiscal uniforme para todo o grupo é fundamentalmente impreciso. Os relatórios têm de associar a receita à jurisdição onde foi gerada e aplicar o tratamento fiscal que de facto lhe corresponde. Caso contrário, o operador não está a comparar o que esses canais contribuíram depois de impostos. Está a comparar uma estimativa.
100.000 €
de lucro de jogo tributável
− 40.000 €
de imposto sobre o jogo (40 %)
= 60.000
€ restantes
2. Bónus: Quanto devolveu para a gerar?
Segue-se o custo promocional por trás da receita. Os bónus, as rodadas grátis, o cashback e outros incentivos podem ajudar a adquirir jogadores e a mantê-los ativos, mas também alteram a economia do canal que os trouxe.
É aqui que dois canais com um GGR semelhante podem começar a distanciar-se. Um pode atrair jogadores que depositam e continuam a jogar com relativamente pouco incentivo adicional. Outro pode gerar a mesma receita principal, mas depender de ofertas de boas-vindas mais generosas, bónus repetidos ou outros incentivos para lá chegar.
Nenhum é necessariamente o melhor canal. O que importa é que o GGR, por si só, não lhe consegue dizer qual deles está a criar mais valor.
Por isso, o custo dos bónus tem de acompanhar o jogador até à fonte de aquisição correspondente. Se 18.000 € de valor promocional sustentaram a receita do nosso exemplo, esse montante pertence ao quadro comercial dessa aquisição, e não simplesmente a um total promocional para todo o mercado.
60.000 €
restantes após o imposto sobre o jogo
− 18.000 €
de custo de bónus e incentivos
= 42.000 €
restantes
3. Comissão de afiliados: Quanto lhe custaram esses jogadores?
O desempenho dos afiliados pode parecer impressionante do lado da receita. Mas a pergunta comercial mais útil é quanto pagou o operador para adquirir os jogadores responsáveis por ela.
Esse custo nem sempre é fácil de comparar. Um afiliado pode trabalhar com um CPA fixo por cada jogador qualificado, outro com revenue share e um terceiro com um modelo híbrido dos dois. Assim, dois parceiros que geram um GGR semelhante podem ter uma economia de aquisição muito diferente quando se têm em conta os respetivos acordos comerciais.
Veja o nosso vídeo para saber como se comparam os modelos de afiliação CPA, revenue share e híbridos.
Há também uma dimensão temporal. Pagar muito para adquirir um jogador não é necessariamente um mau investimento se esse jogador continuar a gerar valor durante meses ou anos. O que importa é se a contribuição acaba por superar o custo de aquisição e quanto tempo isso demora. É aqui que analisar grupos de jogadores em função de quando e onde foram adquiridos começa a revelar o verdadeiro período de recuperação do investimento.
No nosso exemplo, vamos assumir que 35.000 € foram atribuíveis à aquisição destes jogadores.
42.000 €
restantes após impostos e bónus
− 35.000 €
de custo de aquisição de afiliados
= 7.000 €
restantes
4. Custos de pagamento: Quanto custa movimentar o dinheiro deles?
O último número é mais fácil de ignorar porque os pagamentos são muitas vezes vistos como uma necessidade operacional e não como um custo de aquisição. Mas pôr dinheiro numa conta de jogo e retirá-lo não é gratuito, e esses custos acabam por afetar o que o operador retém dos jogadores que adquire.
A DraftKings, por exemplo, inclui as comissões de processamento de pagamentos e os estornos nos seus custos variáveis associados à receita, que abrangem as comissões incorridas com depósitos, levantamentos e reversões de depósitos dos jogadores. Só em 2025, as suas despesas de processamento de pagamentos aumentaram 65,4 milhões de dólares.
Ao nível do canal, o ponto importante é que os grupos de jogadores não realizam necessariamente transações da mesma forma. Os métodos de pagamento, o comportamento de depósito e levantamento, a frequência das transações e os mercados em que os jogadores operam podem influenciar os custos de processamento.
Isto significa que dois grupos que geram receitas de jogo semelhantes podem, ainda assim, ter uma economia de pagamentos diferente. Se for possível associar esses custos aos jogadores e à fonte de aquisição correspondentes, estes fornecem a última peça do nosso quadro de contribuição.
No nosso exemplo, vamos assumir 9.000 € em custos de pagamento atribuíveis.
7.000 €
restantes após impostos, bónus e custo de aquisição
− 9.000 €
de custos de pagamento
=−2.000 €
de contribuição
Então, o que aconteceu aos nossos 100.000 €?
Juntando os quatro números, o quadro é muito diferente do ponto de partida. Os nossos 100.000 €, aparentemente saudáveis, transformaram-se num prejuízo de 2.000 €:
| O nosso exemplo | Montante |
|---|---|
| Valor inicial | 100.000 € |
| Imposto sobre o jogo | −40.000 € |
| Bónus e incentivos | −18.000 € |
| Aquisição de afiliados | −35.000 € |
| Custos de pagamento | −9.000 € |
| Total Contribuição total | −2.000 € |
Nota: Estes valores são deliberadamente ilustrativos. Não são referências do setor, nem estamos a sugerir que 100.000 € de GGR gerariam normalmente estes custos em concreto. A economia real dependerá do mercado, do tratamento fiscal, do acordo de aquisição, da estratégia promocional, do comportamento dos jogadores e de outros fatores específicos de cada operador.
A ideia é simples. Olhando apenas para os 100.000 € iniciais, não conseguíamos saber se o canal era muito rentável, marginalmente rentável ou se estava a perder dinheiro. Só o descobrimos quando atribuímos os custos correspondentes.
O verdadeiro valor surge quando começa a comparar canais
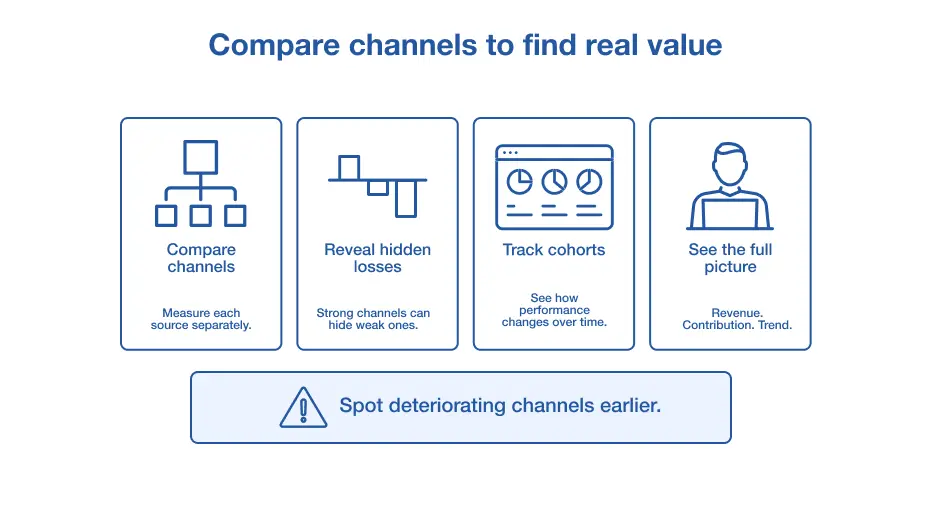
Calcular a contribuição de um canal de aquisição diz-lhe se este gerou dinheiro. Calculá-la de forma consistente em todos os canais diz-lhe algo mais útil: onde é provável que a próxima fatia do orçamento de aquisição renda mais.
É aqui que as médias de mercado se podem tornar enganadoras. Uma contribuição forte de uma fonte pode compensar uma contribuição fraca ou negativa noutra, deixando o resultado global com um aspeto perfeitamente respeitável. Se cada fonte de aquisição não for medida separadamente, o bom desempenho de uma pode esconder os prejuízos de outra.
Mas mesmo os relatórios por canal oferecem apenas um retrato instantâneo. O afiliado A pode ter gerado excelentes retornos há seis meses e ser consideravelmente menos produtivo hoje. Comparar os jogadores em função de quando foram adquiridos revela se esse desempenho está a mudar e quanto tempo os diferentes grupos demoram a recuperar o seu custo de aquisição.
Isto dá aos operadores três perspetivas cada vez mais úteis da mesma atividade de aquisição — ou seja, que receita gerou, que contribuição restou e como essa contribuição evoluiu ao longo do tempo.
E esta última perspetiva pode fazer a diferença entre identificar já um canal em deterioração e descobri-lo vários meses depois.
Consegue obter a resposta antes de voltar a investir?
Nenhum dos cálculos que analisámos é particularmente difícil. A aritmética não é o problema. O desafio é ter os números certos ligados no momento certo.
É aqui que a tecnologia de relatórios faz a diferença. Em vez de extrair valores de sistemas separados e reconstruir o cálculo manualmente, uma plataforma integrada pode ligar a receita ao tratamento fiscal correspondente, à atividade promocional, à fonte de aquisição e aos dados de pagamento. Depois, pode segmentar essa informação por mercado, canal ou grupo de jogadores para mostrar onde o valor está, de facto, a ser retido.
A vantagem não é simplesmente um relatório mais detalhado. É a rapidez. As equipas financeiras podem dedicar menos tempo à reconciliação de valores, os analistas podem investigar o desempenho sem terem de compilar conjuntos de dados repetidamente e as equipas de aquisição podem detetar muito mais cedo as alterações na economia dos canais.
Descobrir que um canal deixou de ser rentável há três meses pode explicar o que aconteceu, mas não recupera o orçamento gasto desde então. Por isso, a verdadeira vantagem é dispor dessa informação antes de tomar a próxima decisão de aquisição.
Postagens populares do blog